1. 【情報収集フェーズ】:情報感度と当局・政策決定者との連携の現状
■ 情報収集への高い感度と複数ルートの活用
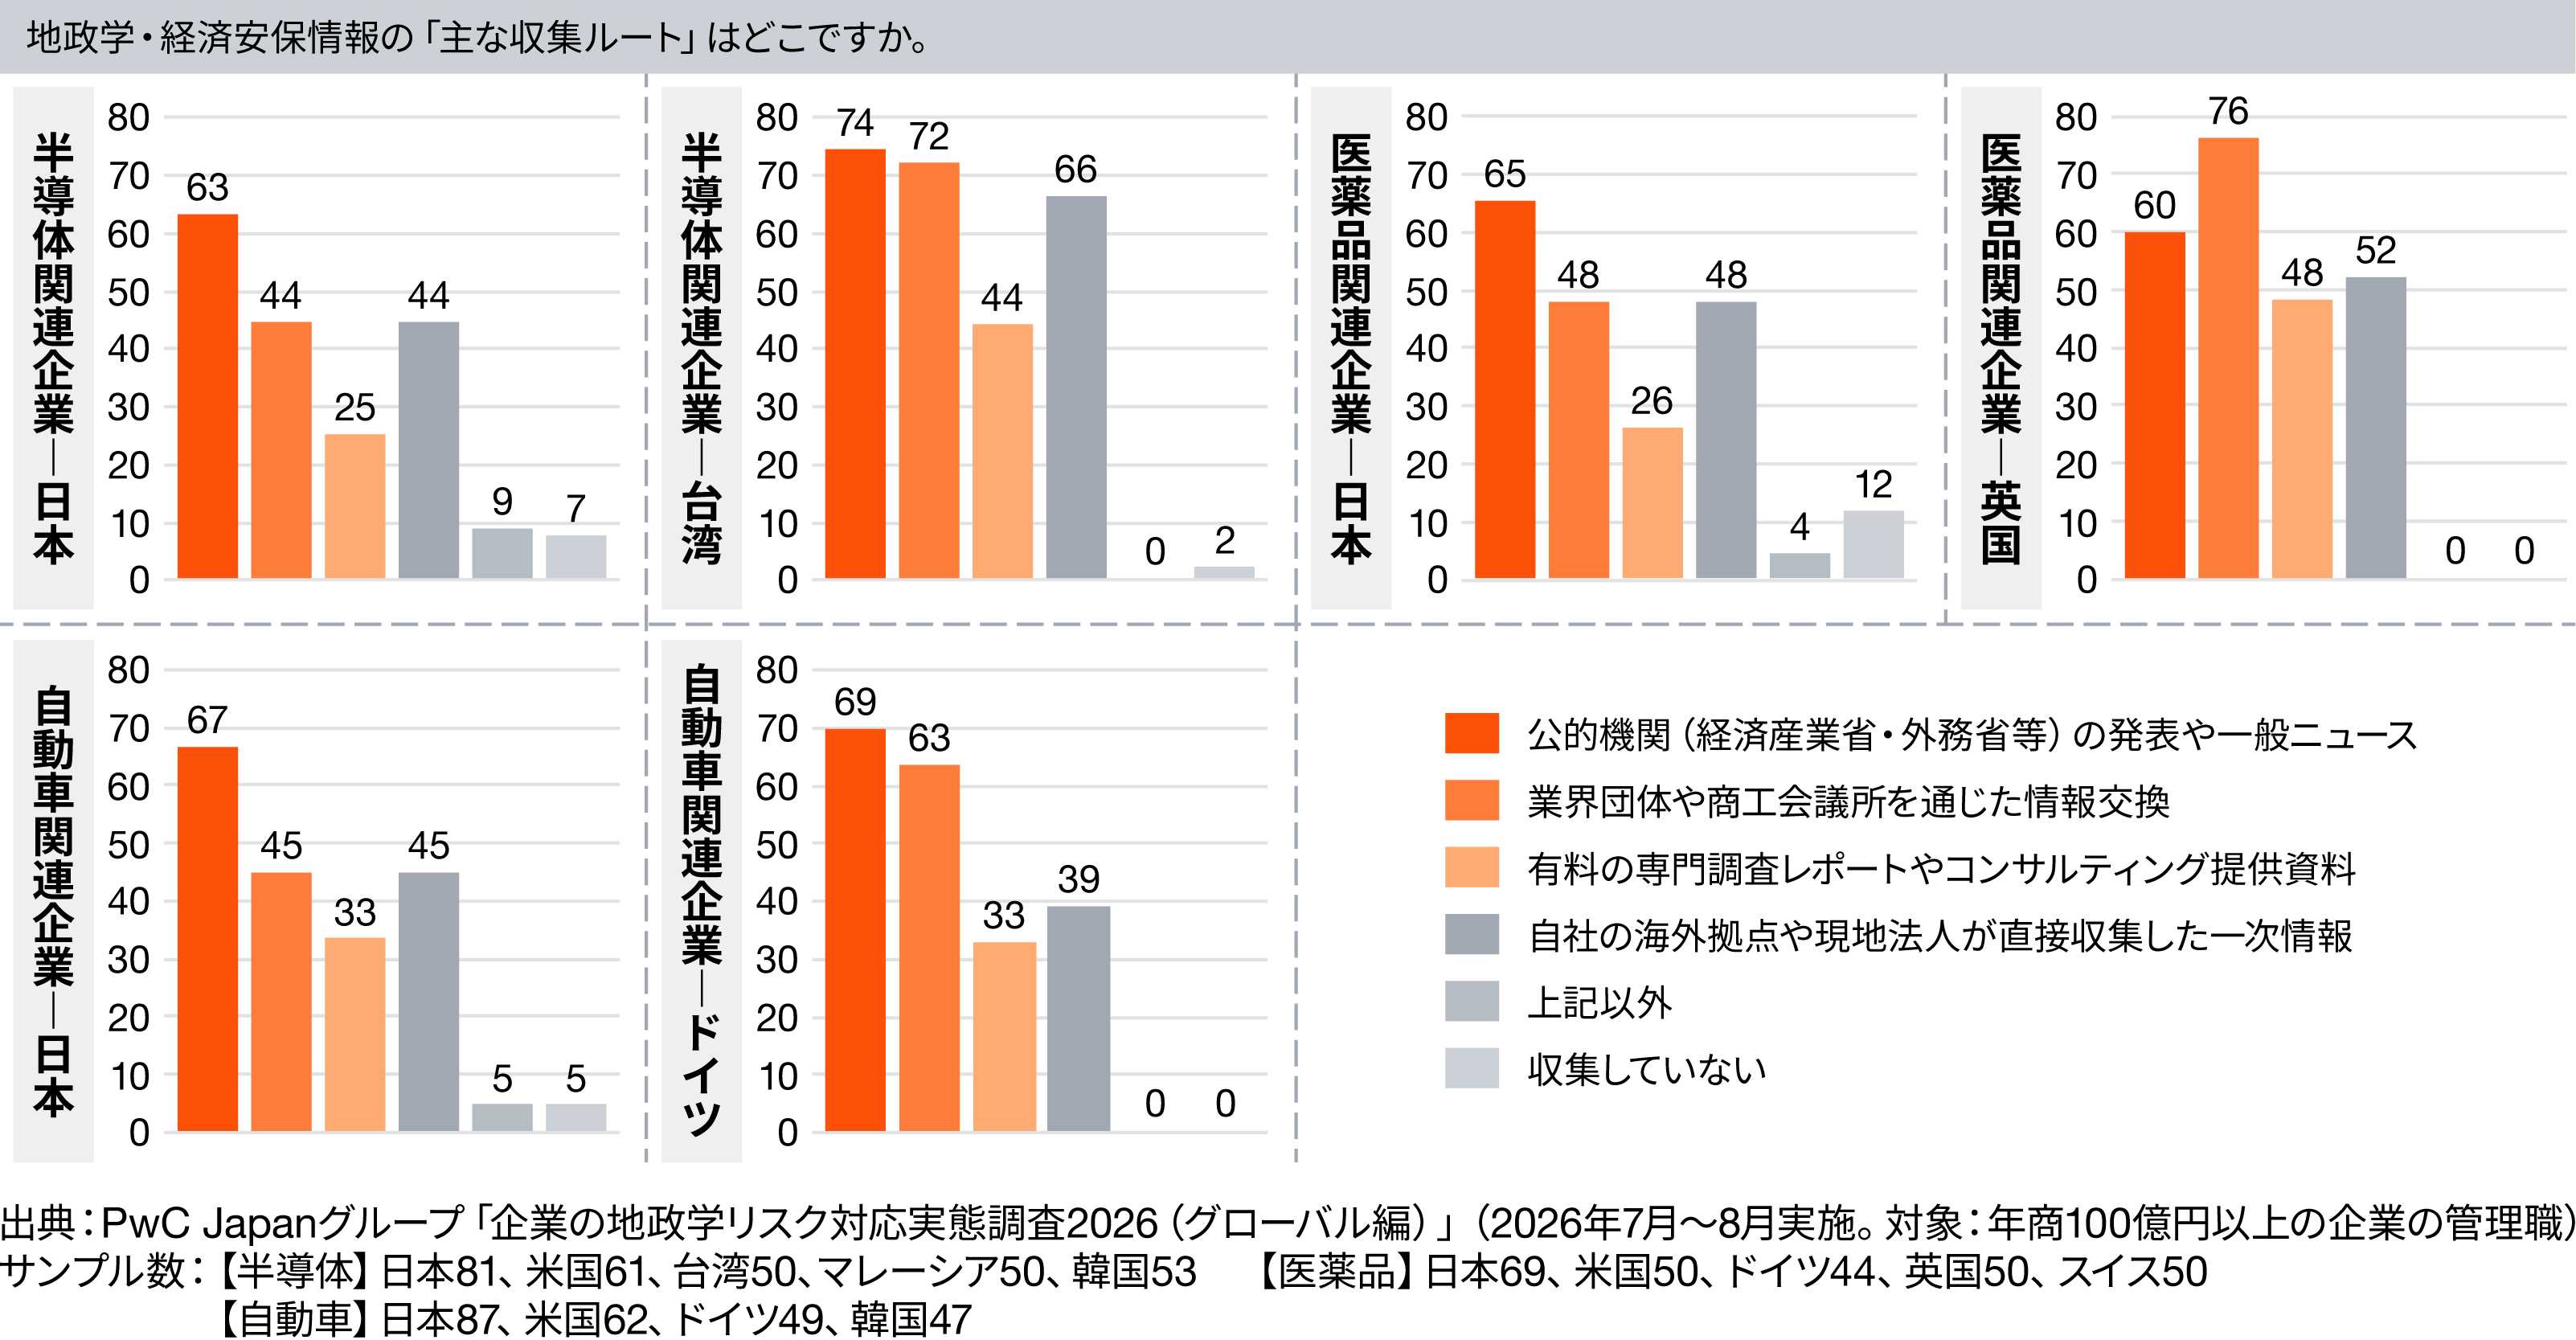
地政学・経済安全保障リスク情報の「主な収集ルート」を尋ねた設問において、情報を「収集していない」と回答した日本企業の割合は海外主要国と同様に低く、日本企業の地政学リスクに対する情報感度の高さが示されました。さらに、公的機関の発表(6割強)に加え、業界団体や自社海外拠点など複数の収集ルートを併用している割合も海外企業同様に高い水準を記録しており、日本企業がグローバルで網羅的な情報網を敷いている実態が数値として裏付けられました。
図表1:地政学・経済安保情報の収集ルート
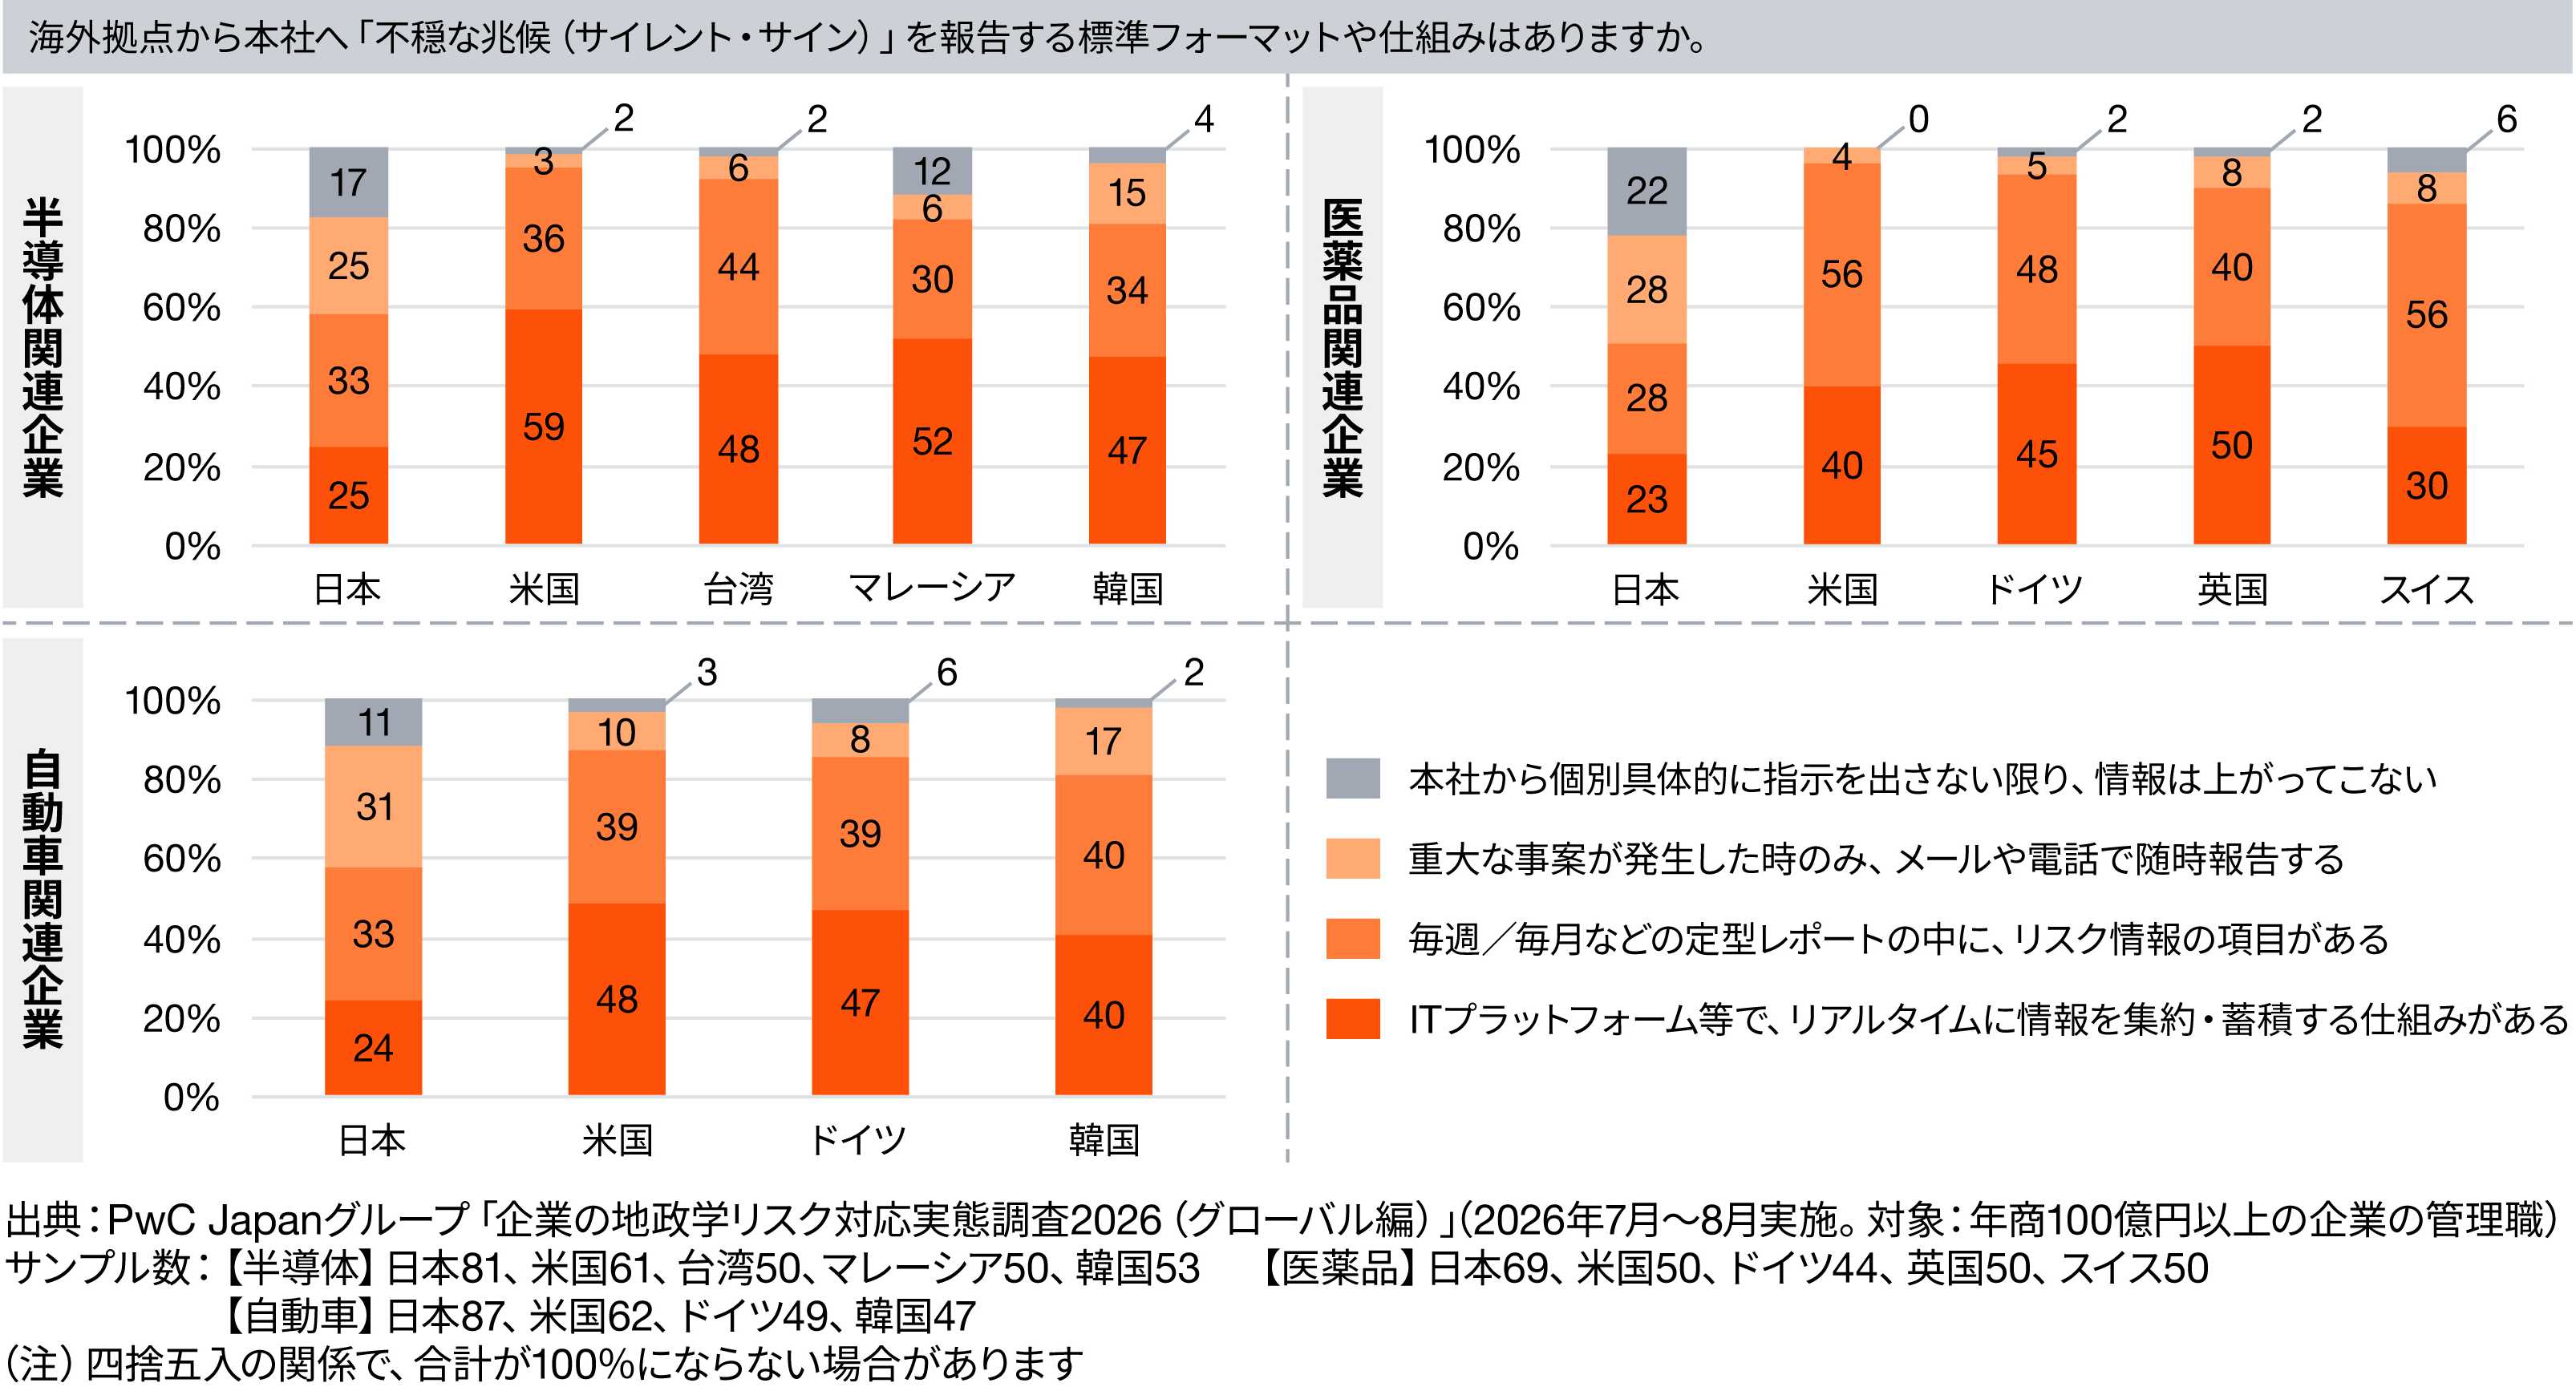
こうした高い情報感度を背景に、海外現地法人や自社拠点から「不穏な兆候(サイレント・サイン)」を本社へ報告・集約する定型レポートやリアルタイム集約・蓄積の仕組みがあると回答した日本企業の割合は、各産業で過半数に達しており、情報集約のインフラという点においては、一定の基盤を整えつつあることが分かります。
図表2:海外拠点から本社へのリスク情報の報告体制
■ 当局・政策決定者との直接的なパイプ
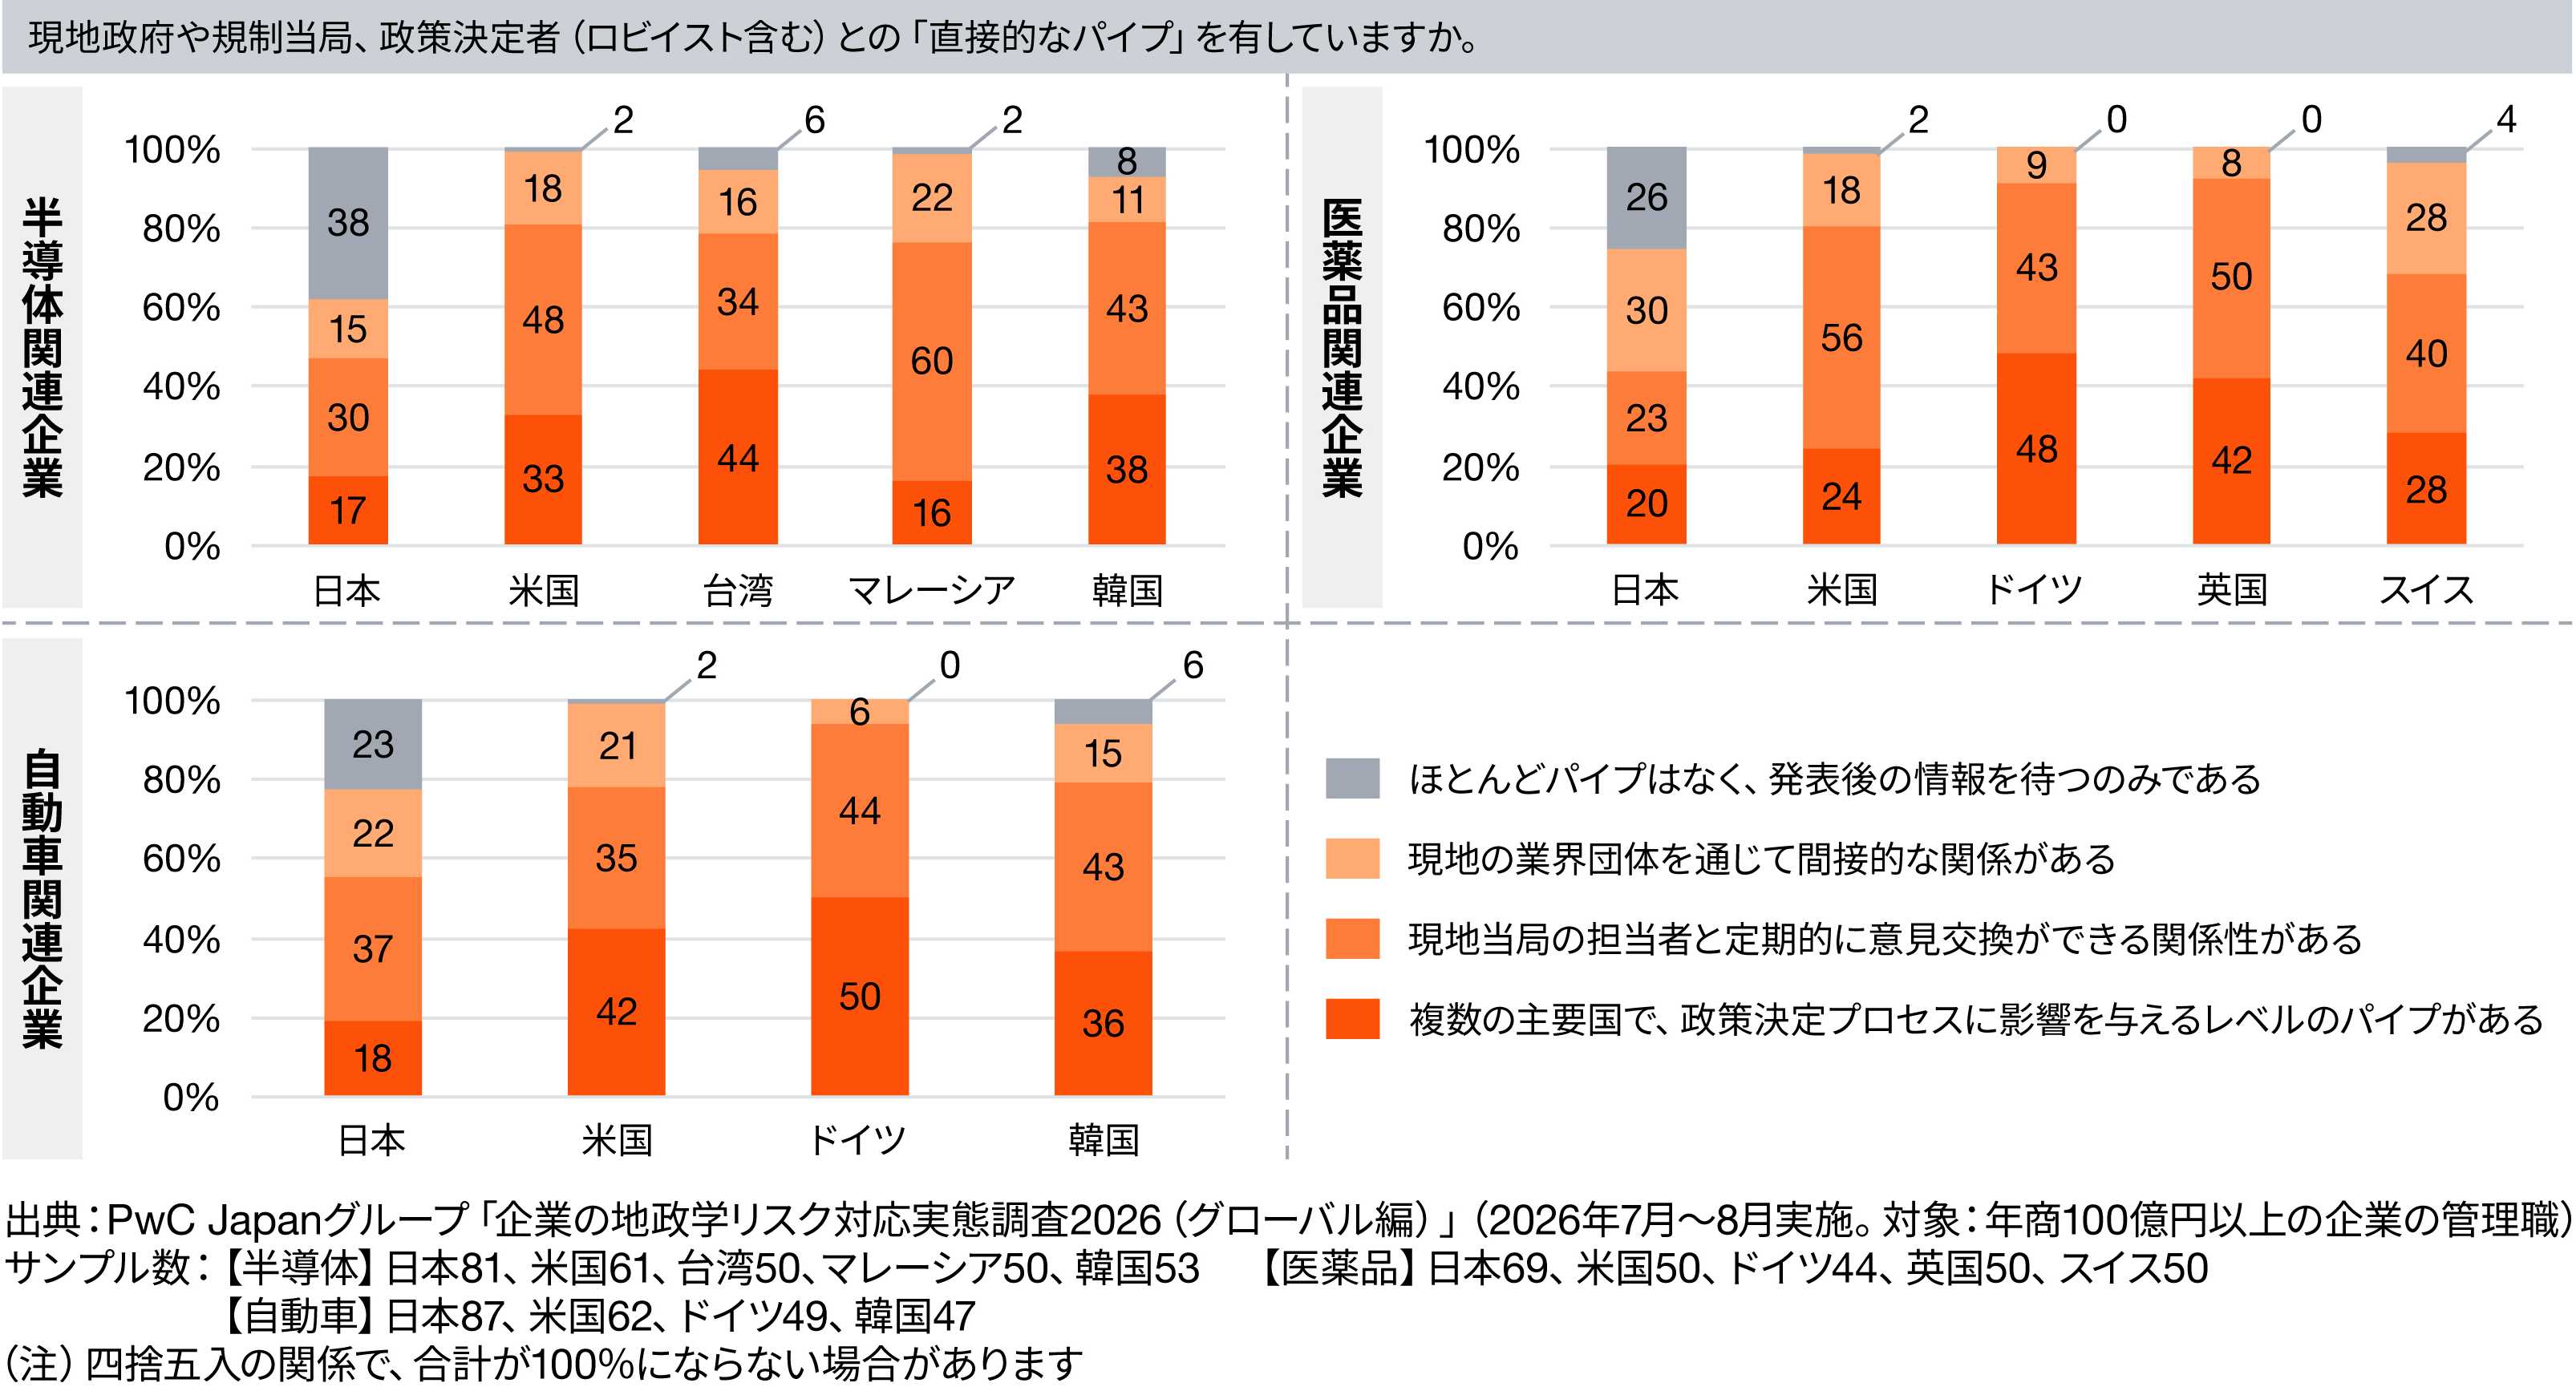
一方で、現地政府や政策決定者との直接的な交渉・関係性においては、日本と諸外国の間で顕著な差が確認されました。「複数の主要国で、政策決定プロセスに影響を与えるレベルのパイプがある」と回答した割合は、台湾の半導体企業で44%、米国の自動車企業で42%、ドイツの医薬品企業で48%に達したのに対し、日本は半導体で17%、自動車で18%、医薬品で20%にとどまりました。さらに、「ほとんどパイプはなく、発表後の情報を待つのみ」と回答した受動姿勢の日本企業の割合は、半導体で38%、自動車で23%、医薬品で26%に上っており、公式発表を待つ対応が目立つ結果となっています。
図表3:現地政府や規制当局とのパイプの現状
■ 海外拠点における役割定義(職務記述書・KPI)
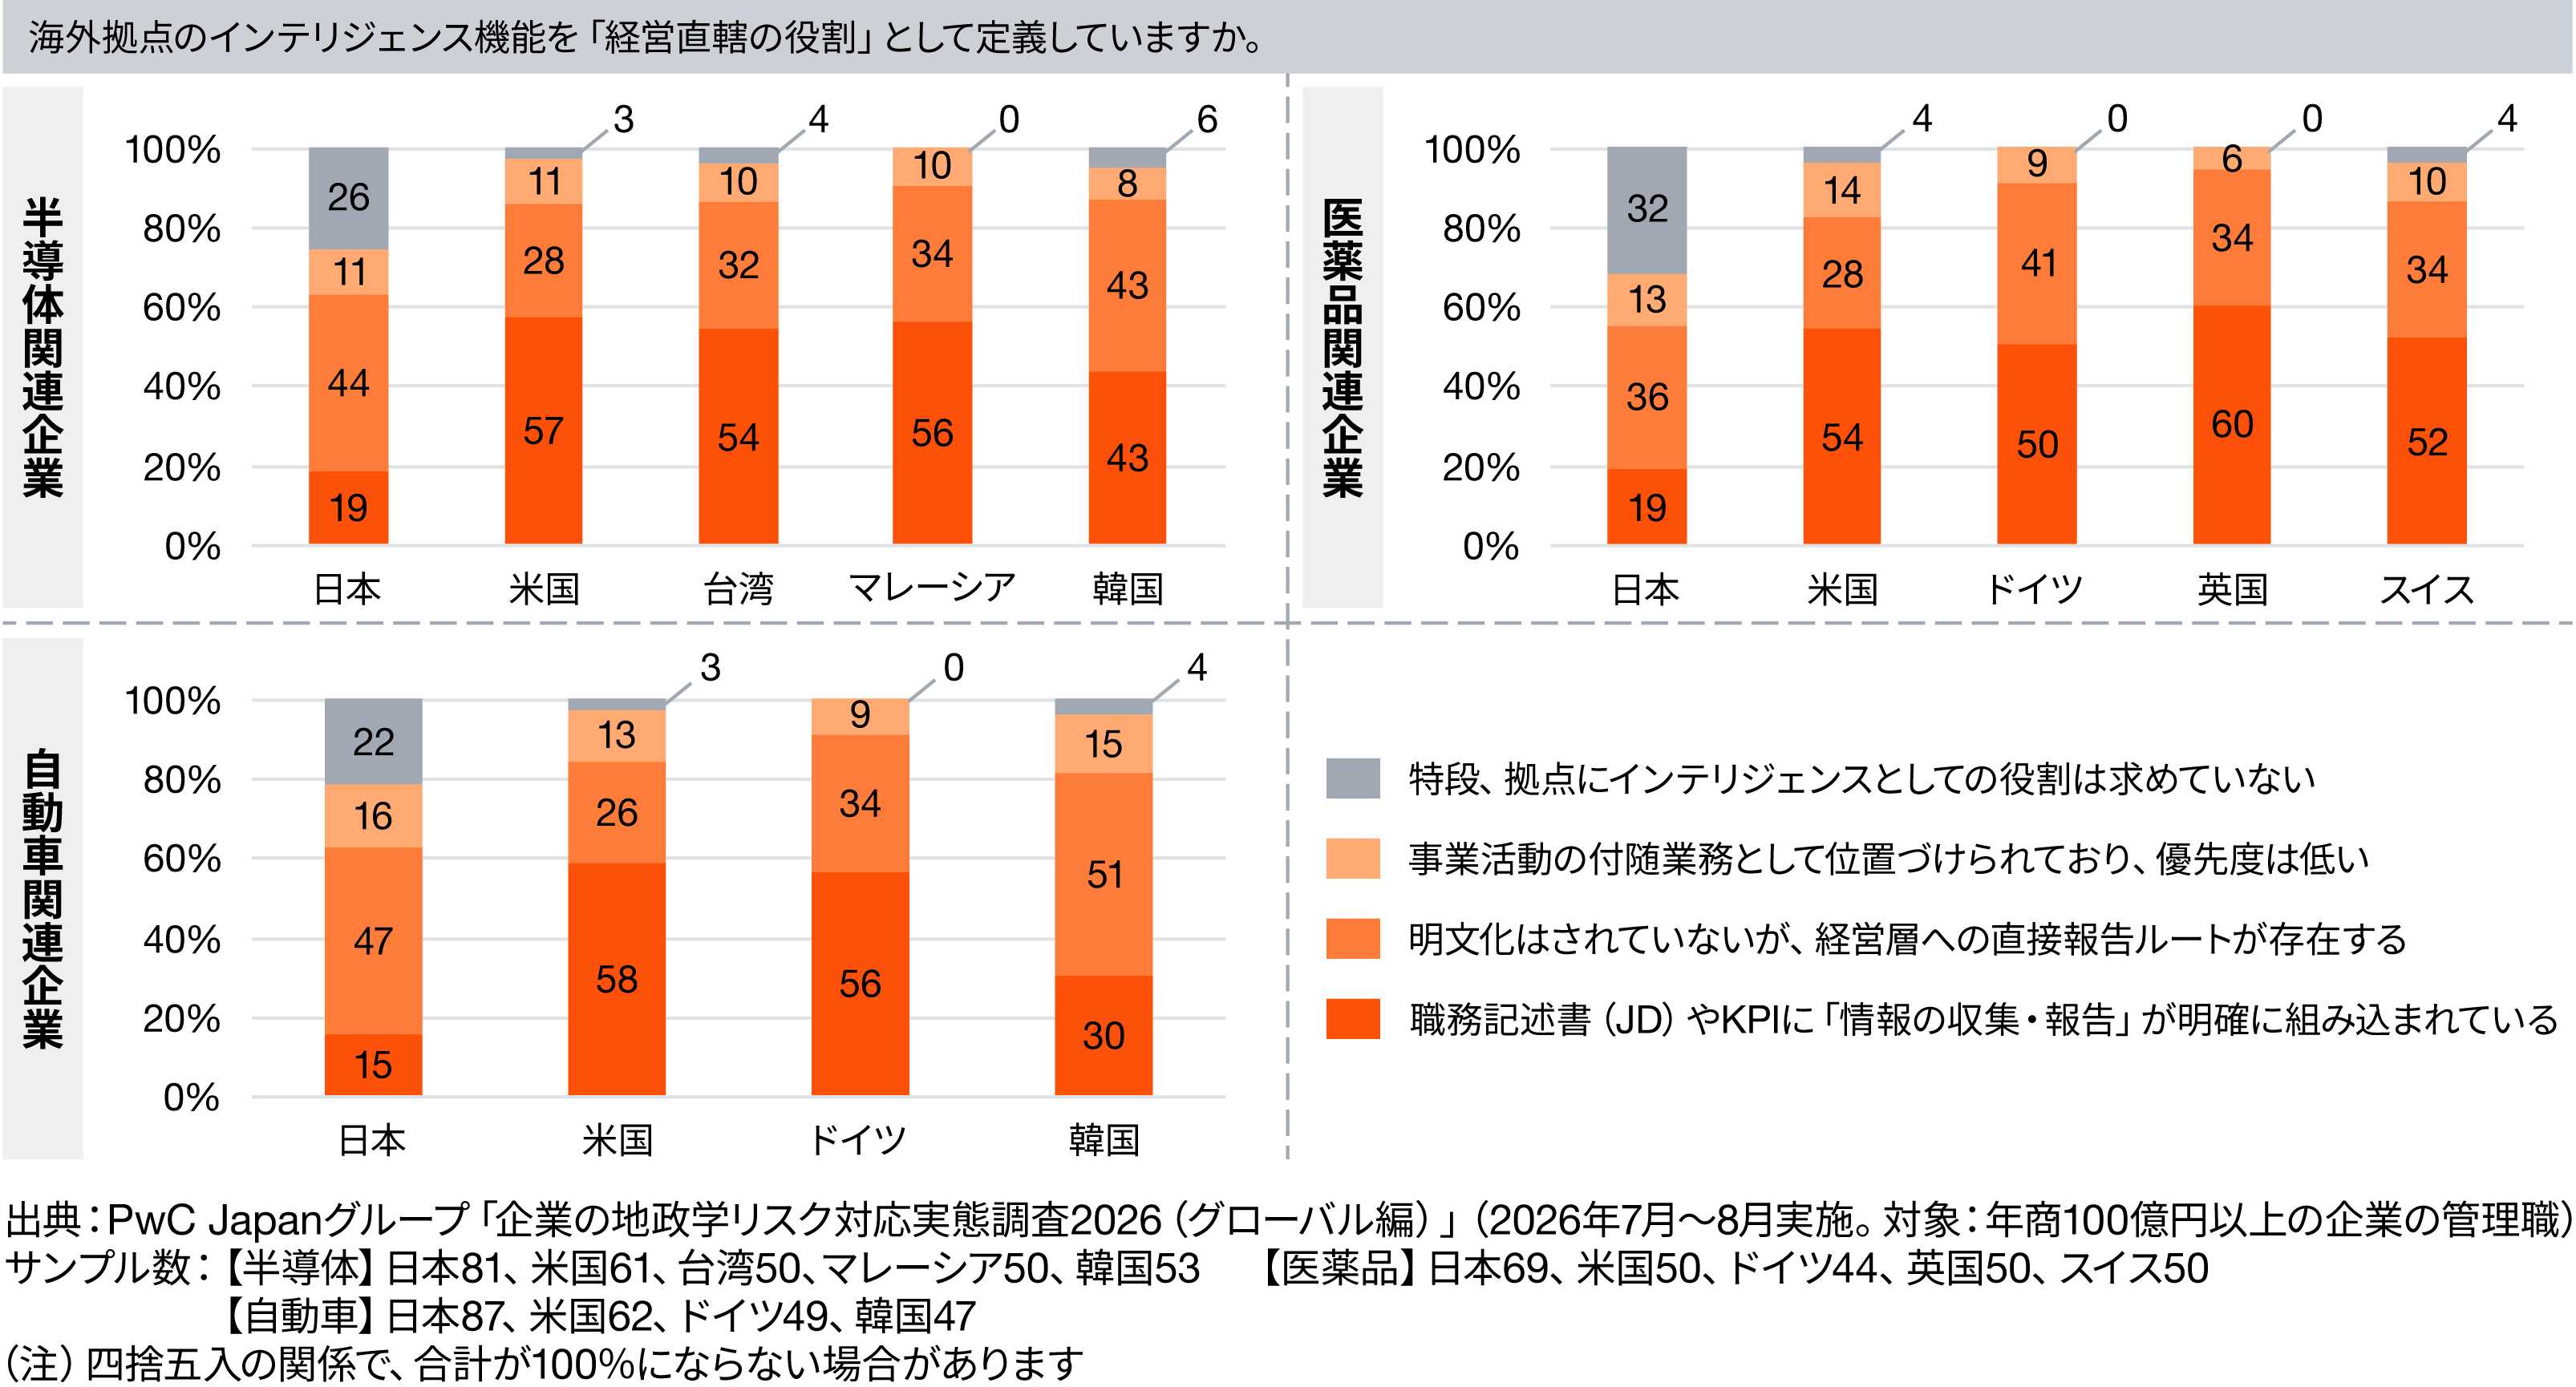
「海外拠点のインテリジェンス機能を『経営直轄の役割』として定義しているか」という設問に対し、「職務記述書(JD)やKPIに『情報の収集・報告』が明確に組み込まれている」と回答した割合は、米国の半導体で57%、英国の医薬品で60%などと、欧米の主要国・産業では軒並み過半数に達しています。これに対し、日本企業は「拠点にインテリジェンスとしての役割は求めていない」とする回答が半導体で26%、自動車で22%、医薬品で32%にのぼり、海外拠点における役割定義の差が浮き彫りとなりました。
図表4:インテリジェンス機能としての海外拠点の位置付け
2. 【情報分析フェーズ】:リスクを数値化する分析能力と、確実性のジレンマ
■ 財務インパクトの定量評価
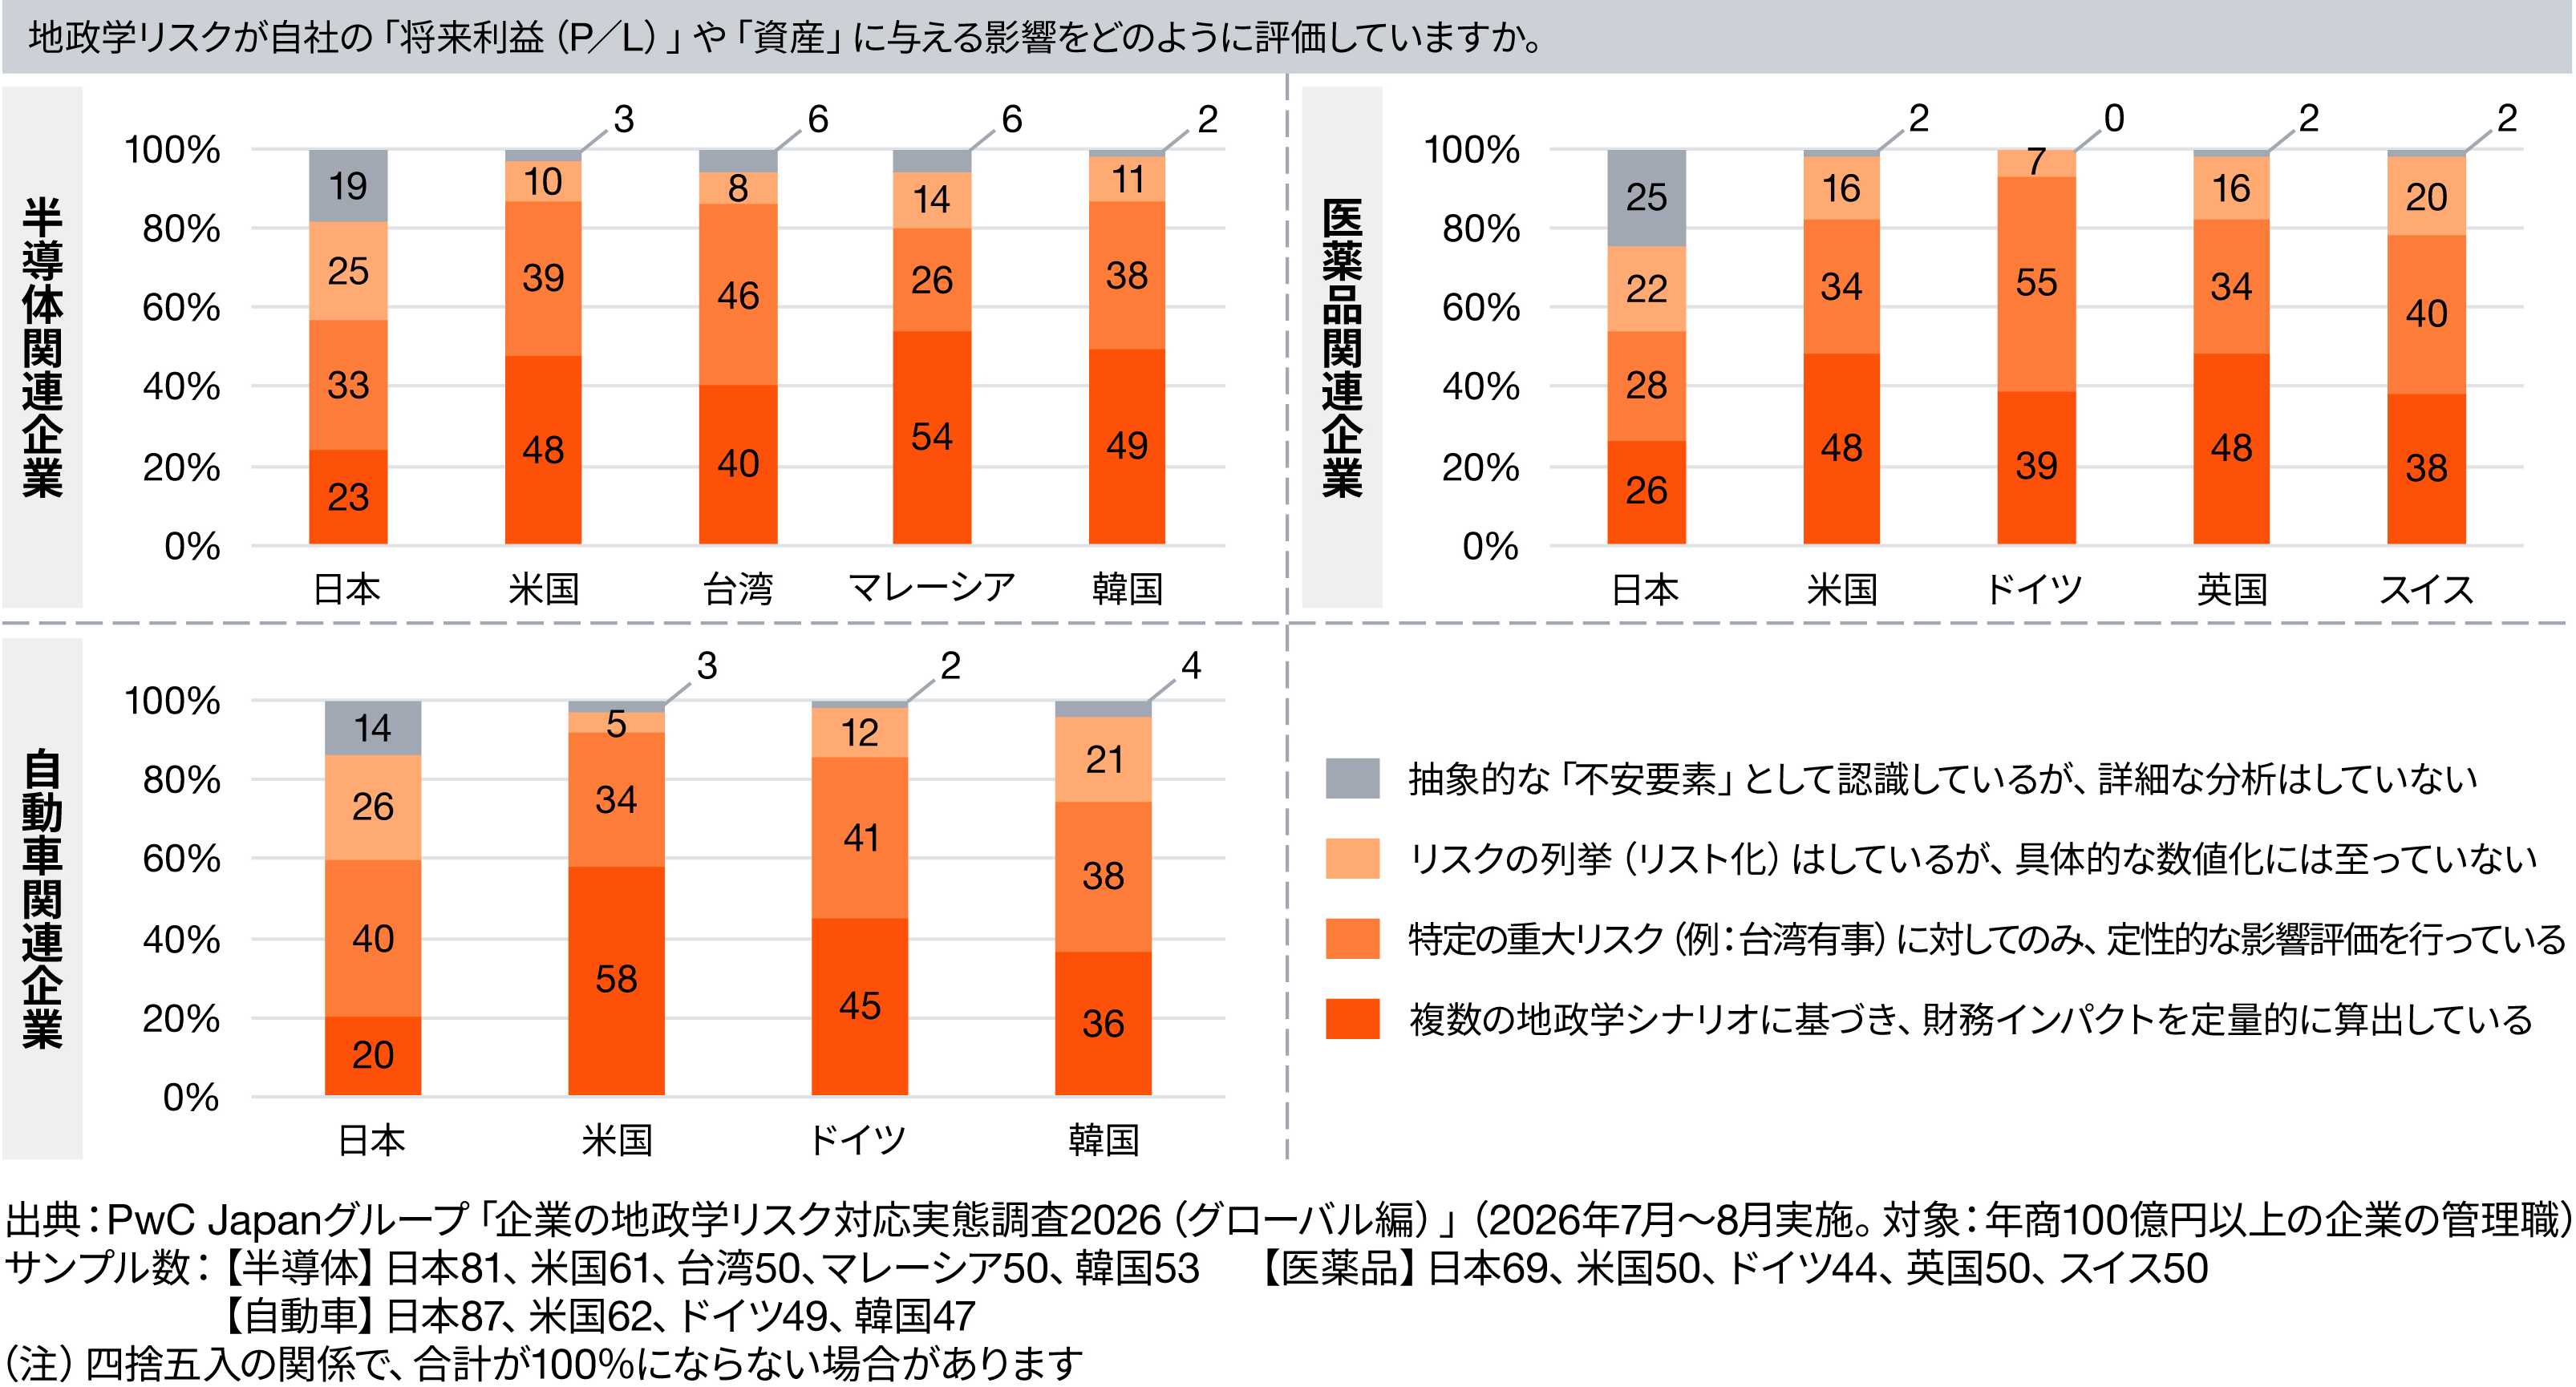
情報収集フェーズで集めたリスク情報を、経営の意思決定材料に昇華させる分析能力(Processing)を検証したところ、予測困難なリスクを数値化・シナリオ化するアプローチに大きな違いが見られました。地政学リスクが将来利益や資産に与える影響について、「複数の地政学シナリオに基づき、財務インパクトを定量的に算出している」とした企業は、韓国半導体で49%、米国自動車で58%、米国・英国の医薬品で48%でした。これに対して日本企業は、半導体で23%、自動車で20%、医薬品で26%にとどまる結果となりました。日本企業においては「特定の重大リスクに対してのみ定性的な影響評価を行う」という回答が最多(半導体33%、自動車40%)を占めており、シナリオ分析手法の幅広い活用や定量化に違いがある現状が示されました。
図表5:財務インパクトの評価状況
■ ワーストケース(最悪事態)の想定と社内調整
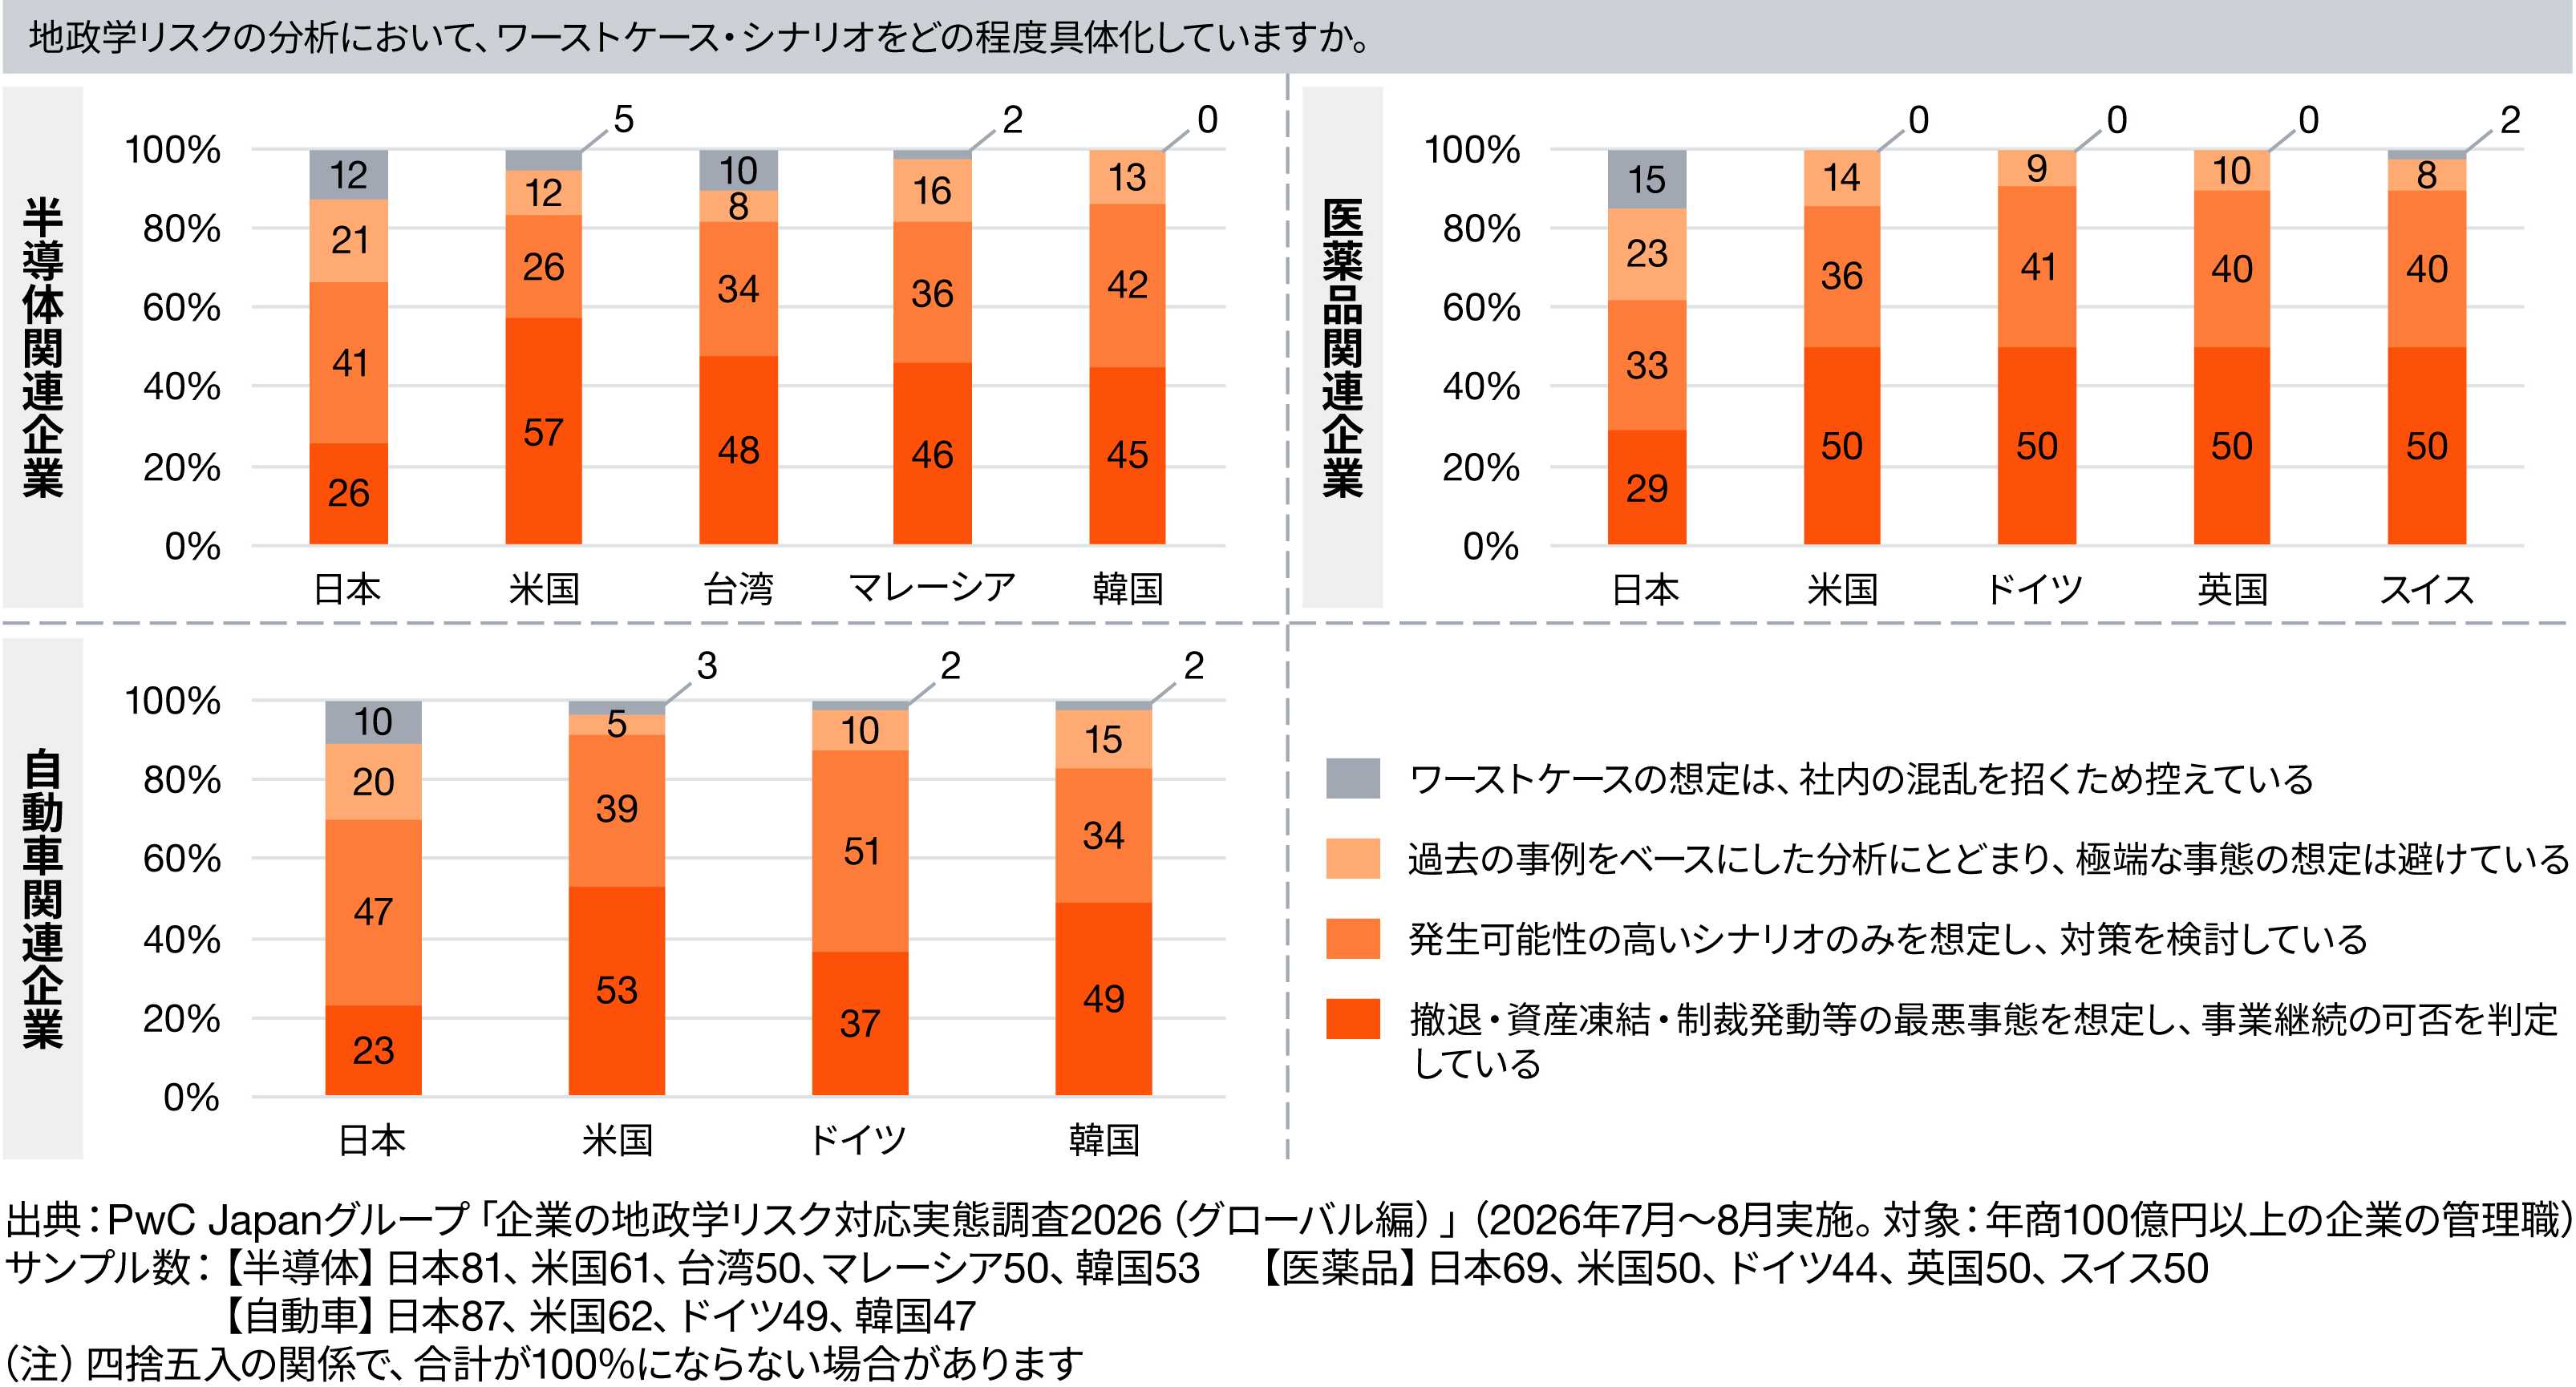
撤退・資産凍結・制裁発動などの最悪事態(ワーストケース)を想定し、事業継続の可否まで判定している割合は、諸外国企業ではいずれの産業でも4~5割前後を記録しました。一方、日本企業における割合は、半導体で26%、自動車で23%、医薬品で29%となっています。日本の回答の内訳を見ると、「過去の事例をベースにした分析にとどまり、極端な事態の想定は避けている」とした割合が半導体で21%、自動車で20%、医薬品で23%にのぼりました。さらに「発生可能性の高いシナリオのみを想定する」とした企業も各産業で3割から4割を超えており、現実味や社内合意形成を重視する慎重な傾向が数値として現れています。
図表6:ワーストケースの想定状況
■ 部門横断の組織体制
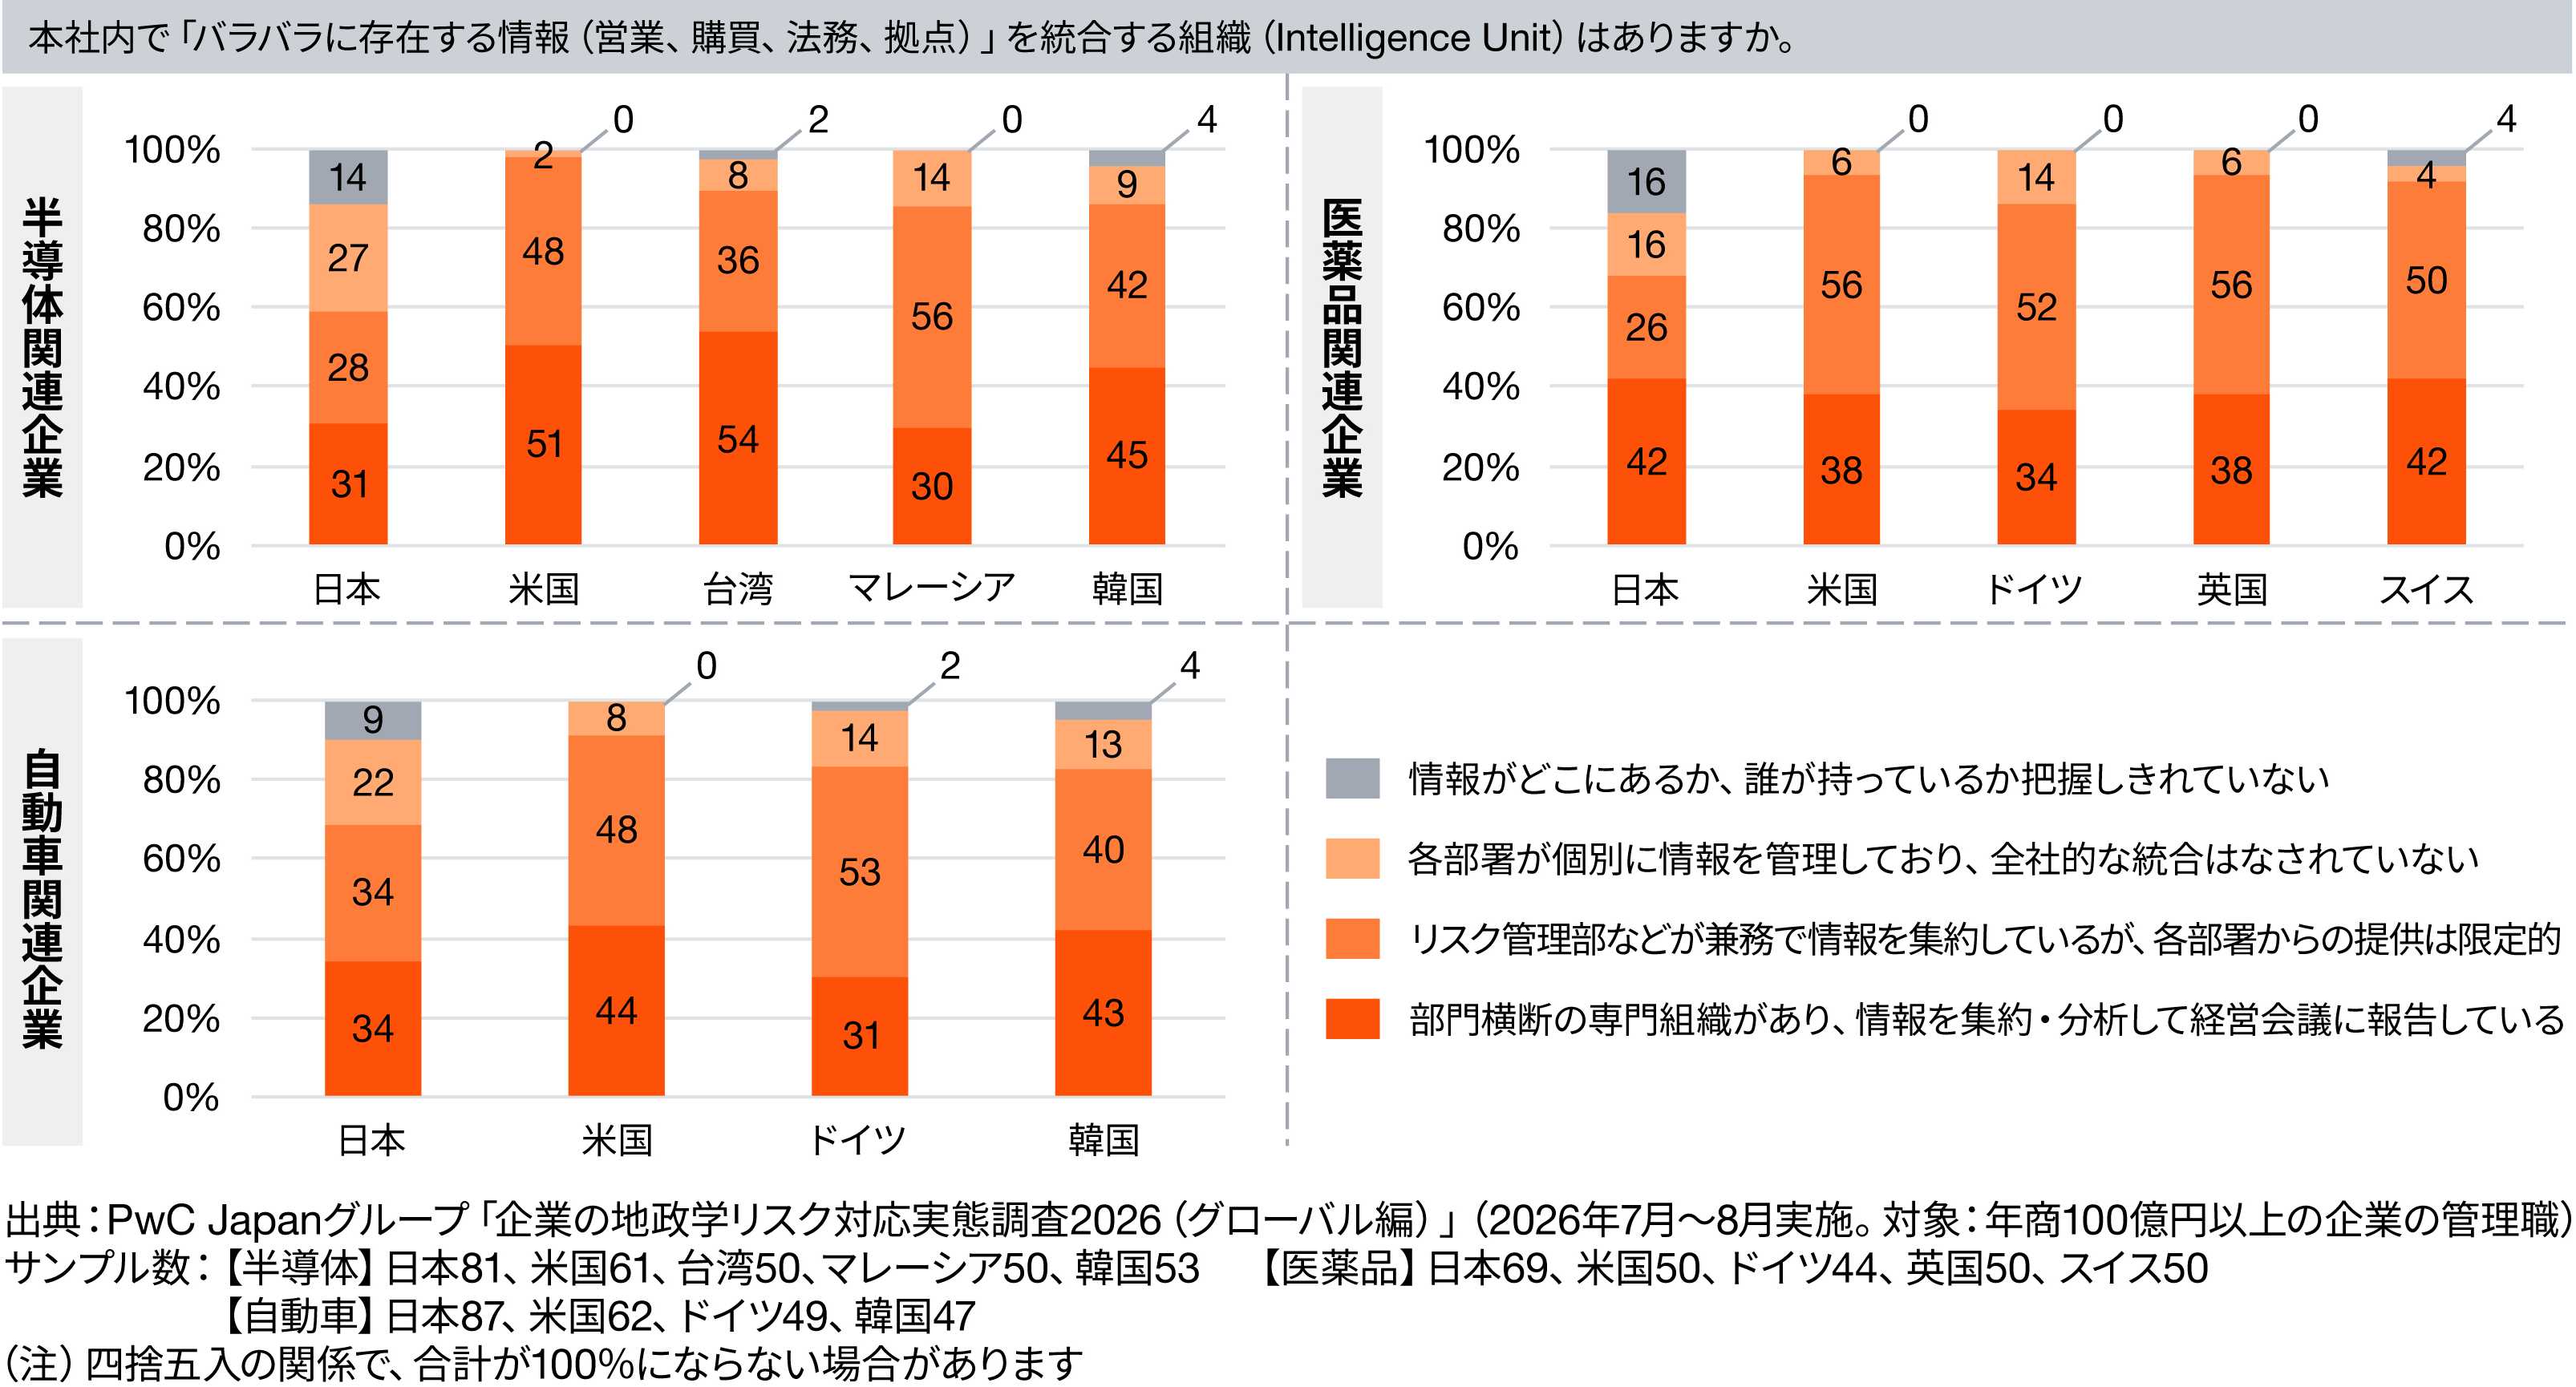
部門横断の専門組織で情報を集約・分析し、経営会議に報告している割合は、半導体産業において台湾が54%、米国が51%であったのに対し、日本は31%にとどまりました。日本においては「各部署が個別に情報を管理しており、全社的な統合はなされていない」が27%にのぼるなど、各機能部門や事業部、海外拠点のレイヤーを越えた全社視点でのリスク把握および意思決定を妨げる要因となっています。
図表7:組織体制の整備状況
■ 外部開示・投資家向け説明を担う人材
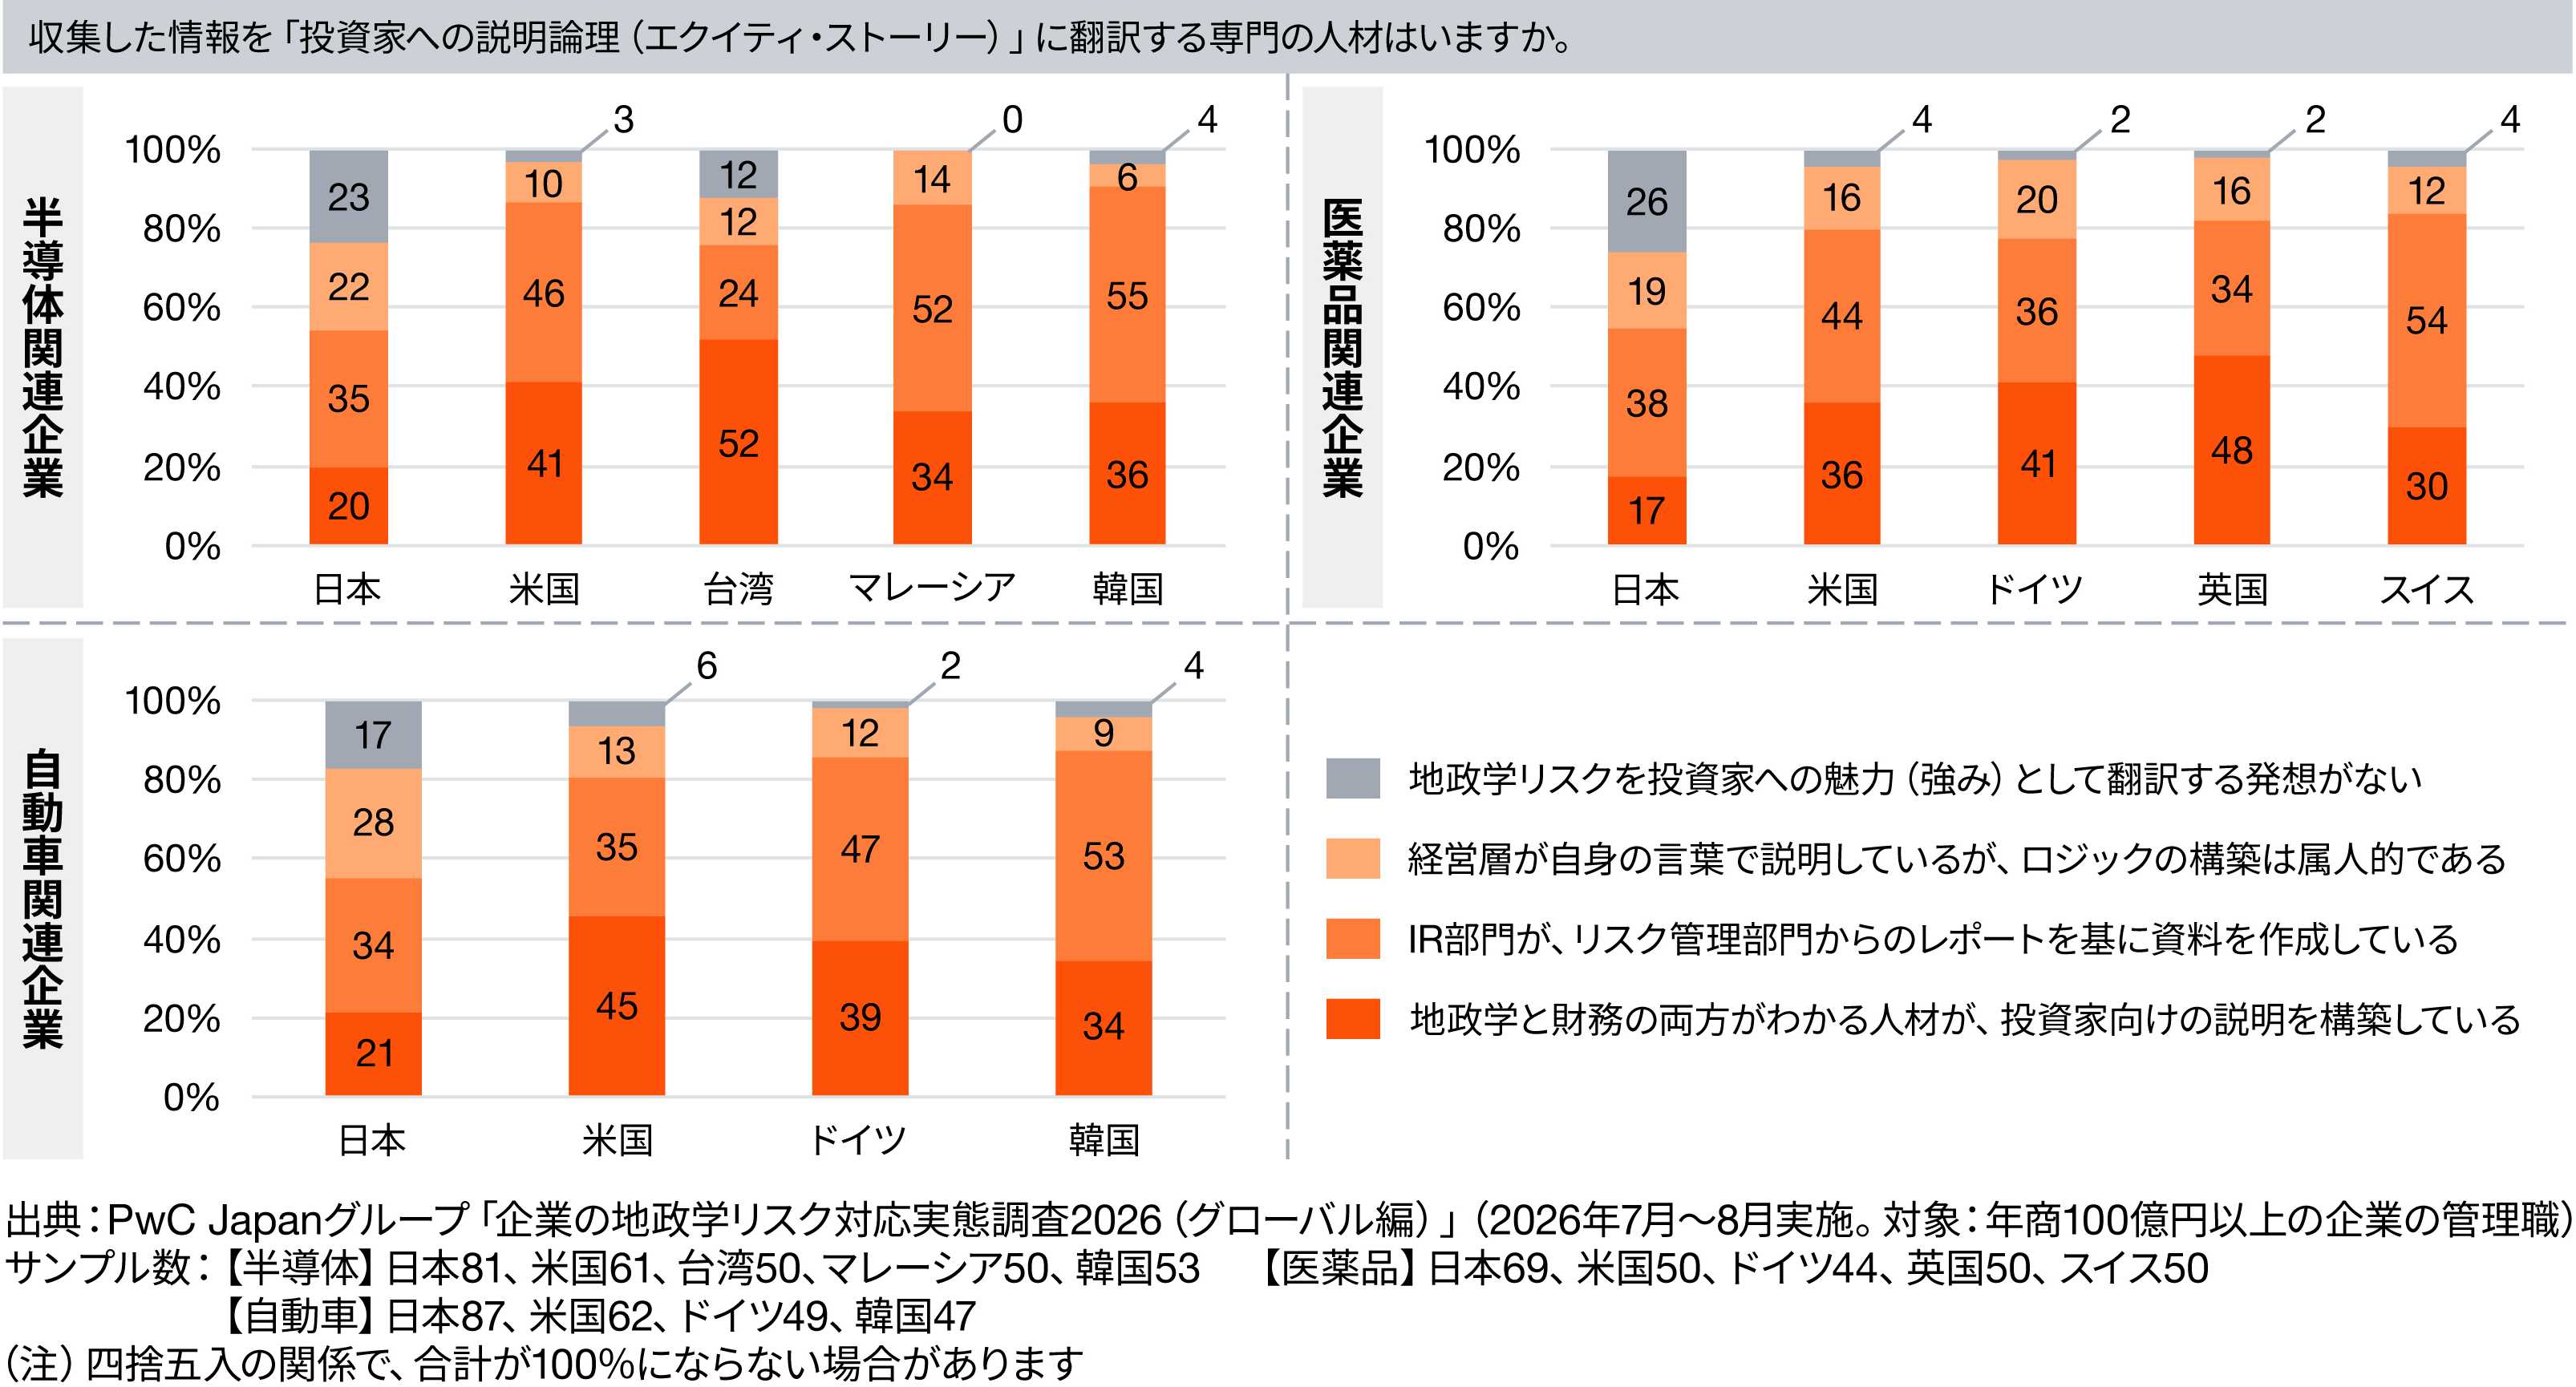
地政学と財務の双方を理解する人材が投資家向けの説明を構築しているとの回答は、台湾半導体で52%、米国自動車で45%に達したのに対し、日本は半導体で20%、自動車で21%、医薬品で17%にとどまりました。日本では内部の注意喚起や経営判断への活用が優先され、地政学リスクへの対応力を自社の強みや企業価値として投資家に示す発想が希薄である現状が示されました。
図表8:投資家向け説明を担う人材の状況
3. 【実行・実装フェーズ】:非常時のスピードと既存の経済合理性との板挟み
■ 有事における意思決定のスピード格差
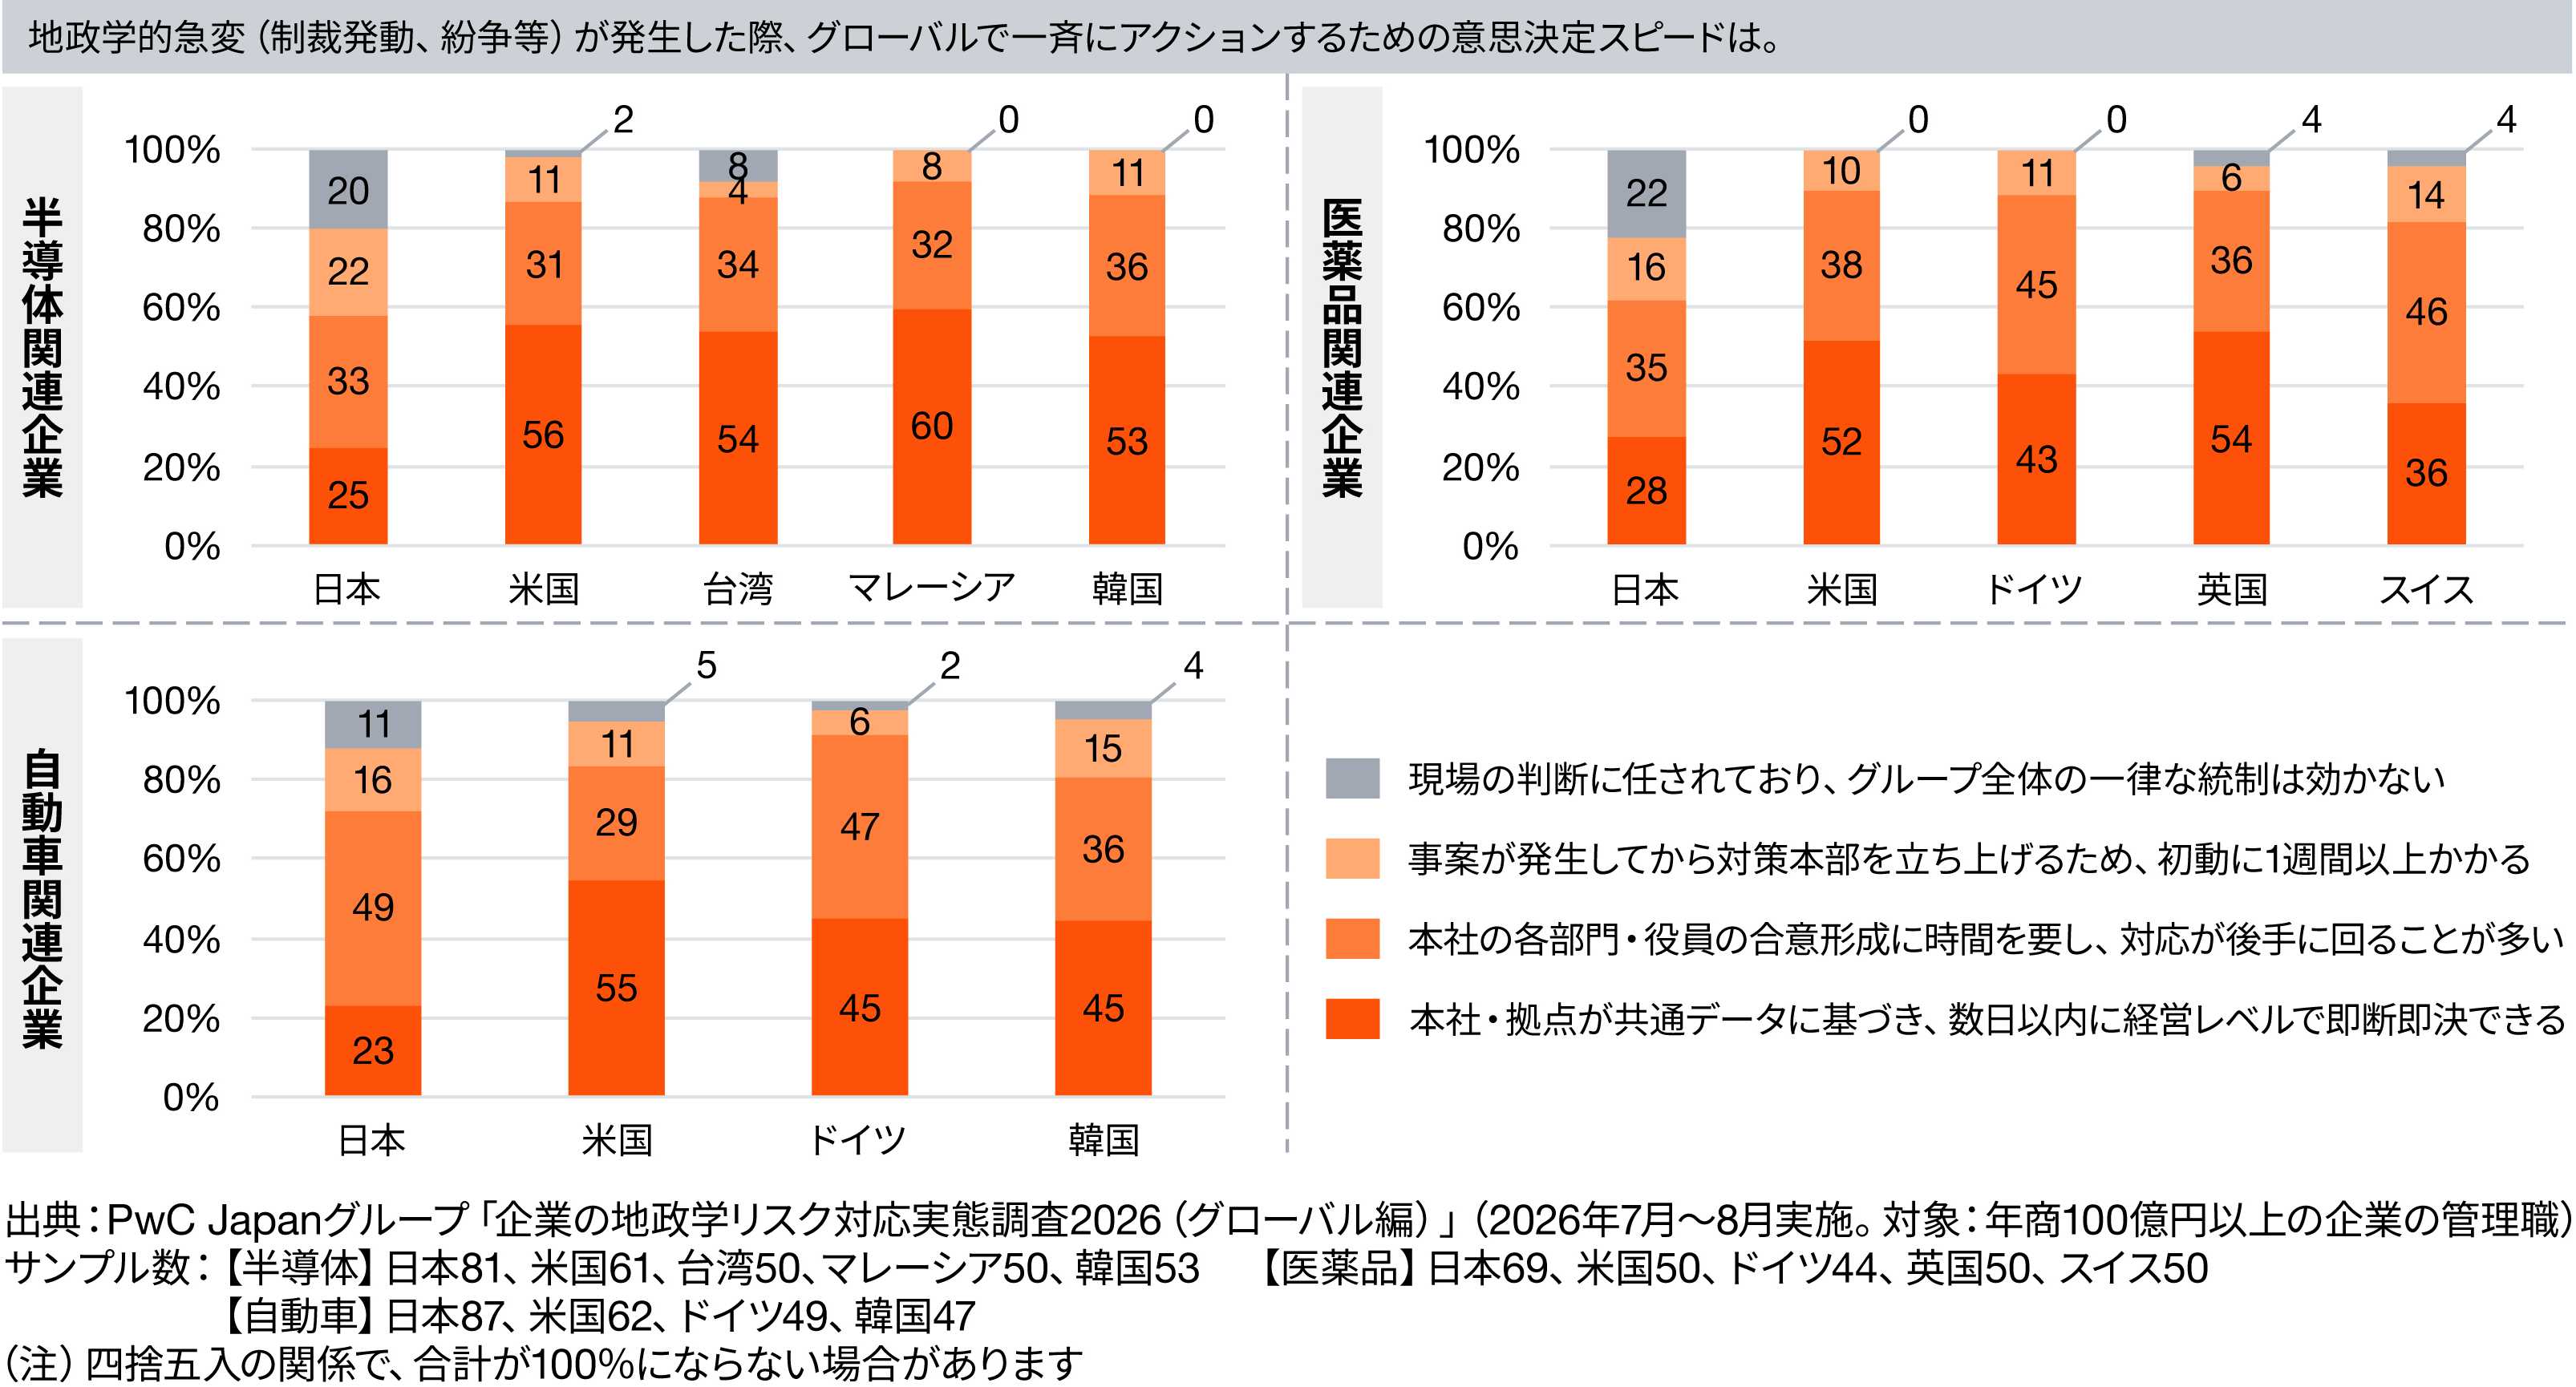
地政学的急変時に、本社と海外拠点が共通データに基づいて数日以内に意思決定(即断)できる割合を比較すると、米国、台湾、韓国の半導体産業や、米国、英国の医薬品産業では5割超に達しています。これに対し、日本企業は半導体で25%、自動車で23%、医薬品で28%と他国・地域の半分程度の水準にとどまりました。対応が遅れている、または機能しない理由としては、日本の半導体の33%、自動車の49%が「本社の各部門・役員の合意形成に時間を要し、対応が後手に回る」と回答し、医薬品の22%が「現場判断に任され、グループ全体の一律統制が効かない」と回答しています。
図表9:地政学的急変に対応する意思決定
■ 代替サプライチェーンの構築状況と効率性優先のジレンマ
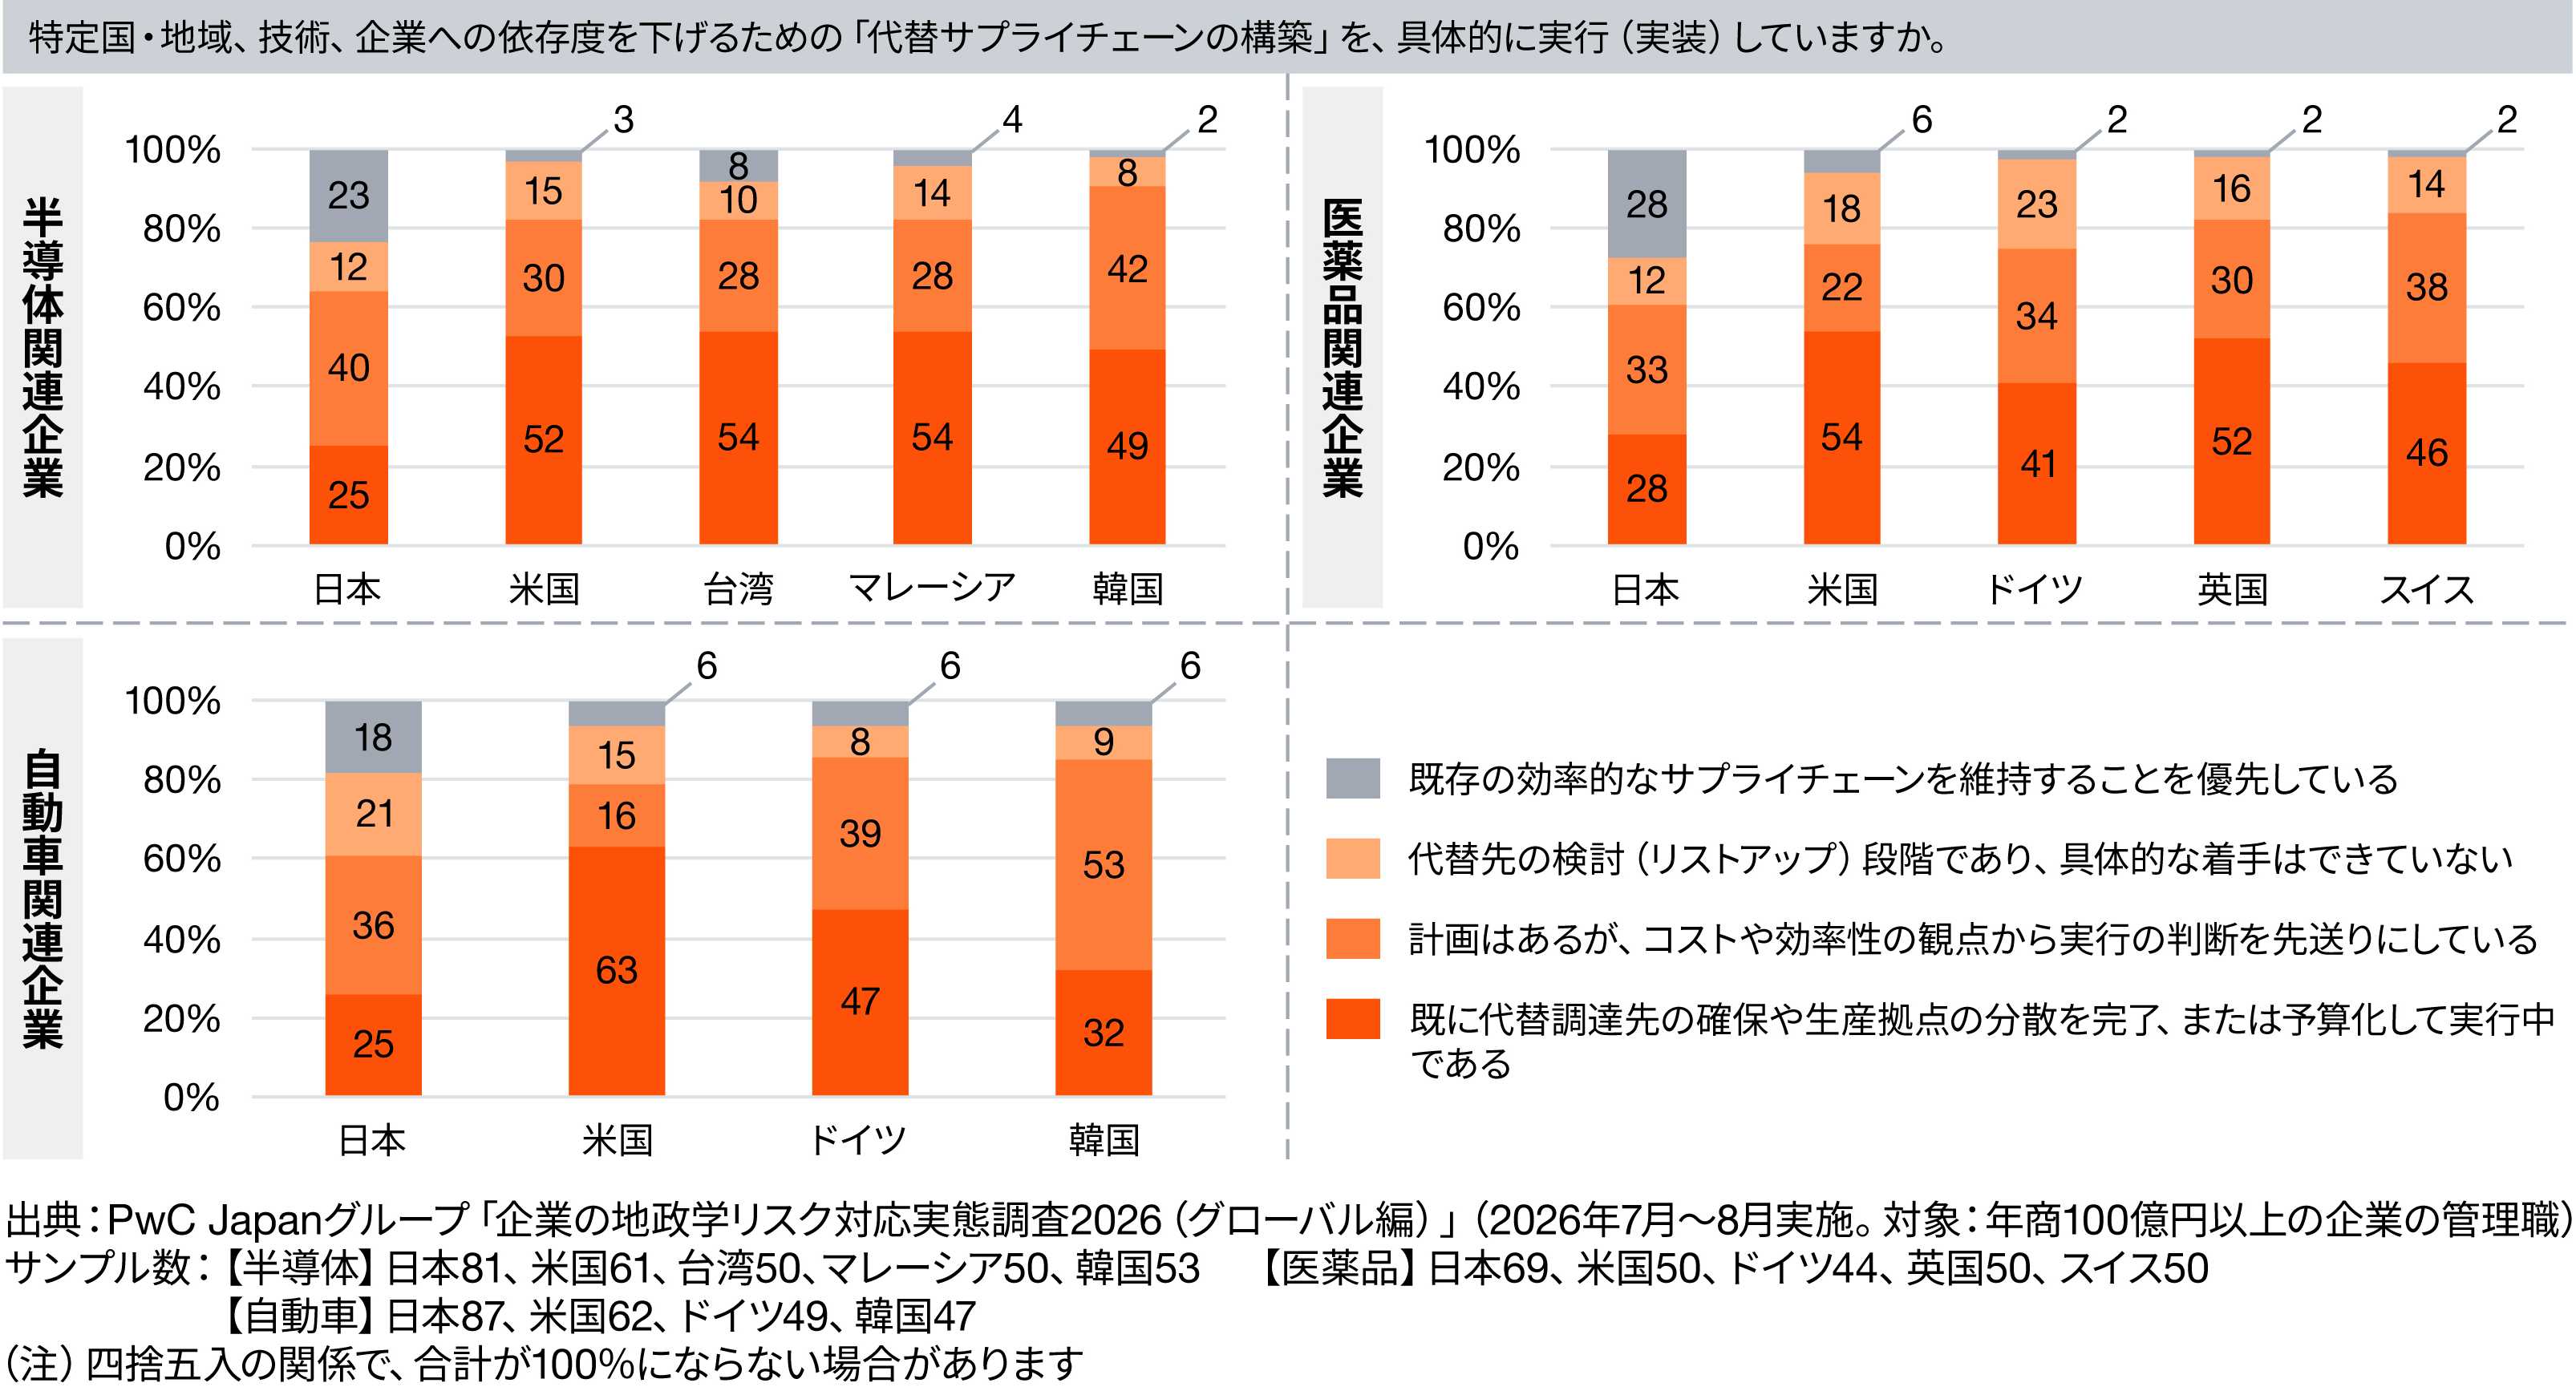
特定国への過度な依存(サプライチェーンのアキレス腱)を解消するための代替調達先の確保や生産拠点の分散について、「完了、または予算化して実行中」とする割合は、米国の半導体で52%、自動車で63%、医薬品で54%でした。これに対し、日本は半導体で25%、自動車で25%、医薬品で28%にとどまっています。日本企業では「既存の効率的なサプライチェーンを維持することを優先」とする回答(半導体23%、自動車18%、医薬品28%)や、「計画はあるが、コスト・効率性から実行判断を先送り」という回答の割合が他国・地域に比べて高い特徴が見られました。
図表10:代替サプライチェーンの構築状況
なお、2026年版の本調査の結果発表は、日本企業の地政学リスク対応に焦点を当てた10月16日の下記の発表に続く第2弾となります。
PwC Japanグループ、「企業の地政学リスク対応実態調査2026」結果発表
https://www.pwc.com/jp/ja/press-room/2026/geopolitics.html
【調査概要:企業の地政学リスク対応実態調査2026(グローバル編)】
- 調査時期:2026年7~8月
- 調査対象:9カ国・地域(日本、米国、台湾、ドイツ、英国、スイス、インドネシア、マレーシア、韓国)の、年商100億円以上(外貨換算ベースを含む)の企業に勤務する管理職層
- 総サンプル数:2,100(全産業合計。うち半導体関連372人、自動車関連317人、医薬品関連284人。産業ごとに対象国・地域は異なる)
- 調査方法:オンラインによるアンケート調査
以上
PwCについて:
https://www.pwc.com
PwCは、クライアントが複雑性を競争優位性へと転換できるよう、信頼の構築と変革を支援します。私たちは、テクノロジーを駆使し、人材を重視したネットワークとして、世界130以上の国と地域に360,000人以上のスタッフを擁しています。監査・保証、税務・法務、アドバイザリーサービスなど、多岐にわたる分野で、クライアントが変革の推進力を生み出し、加速し、維持できるよう支援します。
PwC Japanグループについて:
https://www.pwc.com/jp
PwC Japanグループは、日本におけるPwCグローバルネットワークのメンバーファームおよびそれらの関連会社の総称です。各法人は独立した別法人として事業を行っています。
複雑化・多様化する企業の経営課題に対し、PwC Japanグループでは、監査およびブローダーアシュアランスサービス、コンサルティング、ディールアドバイザリー、税務、そして法務における卓越した専門性を結集し、それらを有機的に協働させる体制を整えています。また、公認会計士、税理士、弁護士、その他専門スタッフ約14,400人を擁するプロフェッショナル・サービス・ネットワークとして、クライアントニーズにより的確に対応したサービスの提供に努めています。
(c) 2026 PwC. All rights reserved.
PwC refers to the PwC network member firms and/or their specified subsidiaries in Japan, and may sometimes refer to the PwC network. Each of such firms and subsidiaries is a separate legal entity. Please see www.pwc.com/structure for further details.