体制整備は進む一方、事業部門の関与とインパクトの定量化が課題
EY新日本有限責任監査法人(東京都千代田区、理事長:松村 洋季、以下 EY新日本)の気候変動・サステナビリティ・サービス(CCaSS)と EYストラテジー・アンド・コンサルティング株式会社(東京都千代田区、代表取締役社長:近藤 聡)で戦略・M&Aトランザクションアドバイザリー業務を行うEY-Parthenonは、日本企業のサステナビリティ経営の実態と課題を把握し、今後の経営高度化に向けた示唆を得ることを目的に、国内主要企業を対象とした「EY Japan サステナビリティ経営実態調査」(以下、本調査)を実施しました。
昨今、有価証券報告書にサステナビリティ情報の記載を義務付けるサステナビリティ開示基準(SSBJ基準)への対応が始まり、企業のサステナビリティ経営の取り組みがますます高度化しています。一方で、自社のサステナビリティ経営や開示が最適かどうかを悩んでいる企業も少なくありません。
本調査は、87社の回答をもとに、企業のサステナビリティ経営の実態を明らかにし、今後の改善に役立てていただくことを目的としています。調査においては、サステナビリティ経営における①体制・ガバナンス、②戦略、③実行、④計測・開示、⑤SSBJ対応、⑥推進上の課題、⑦成果の7項目にわたってアンケートを行い、その回答を分析しました。
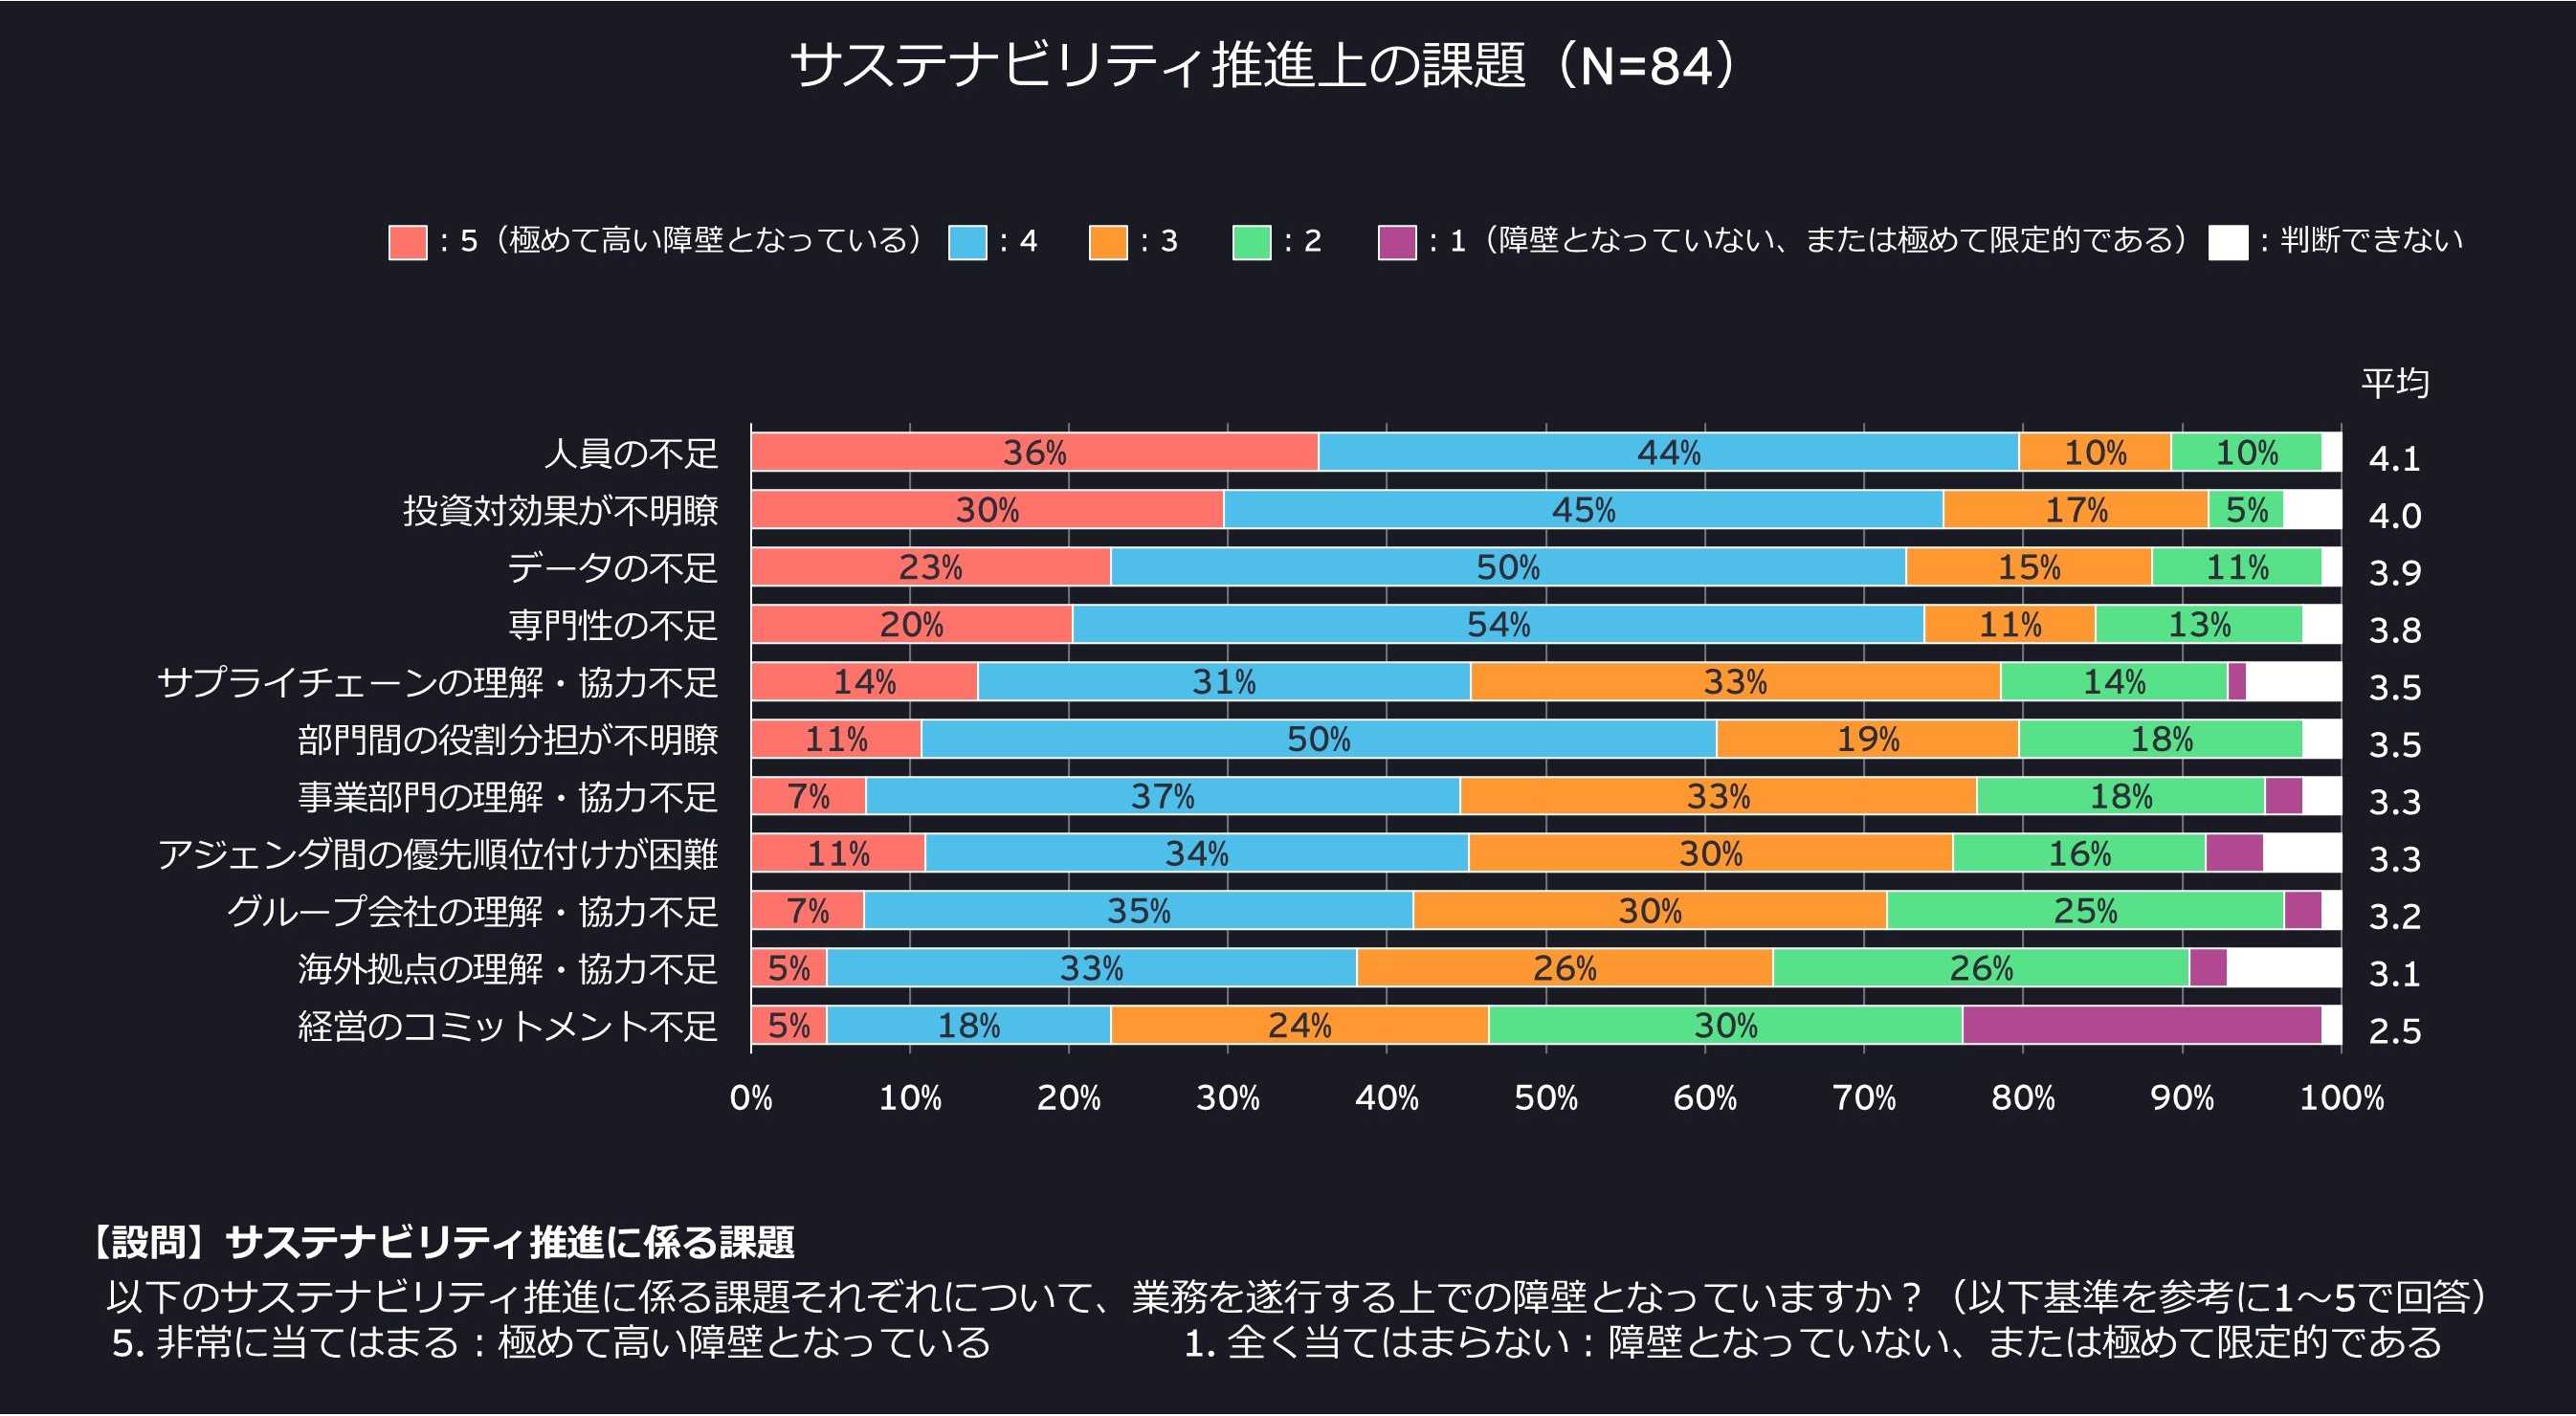
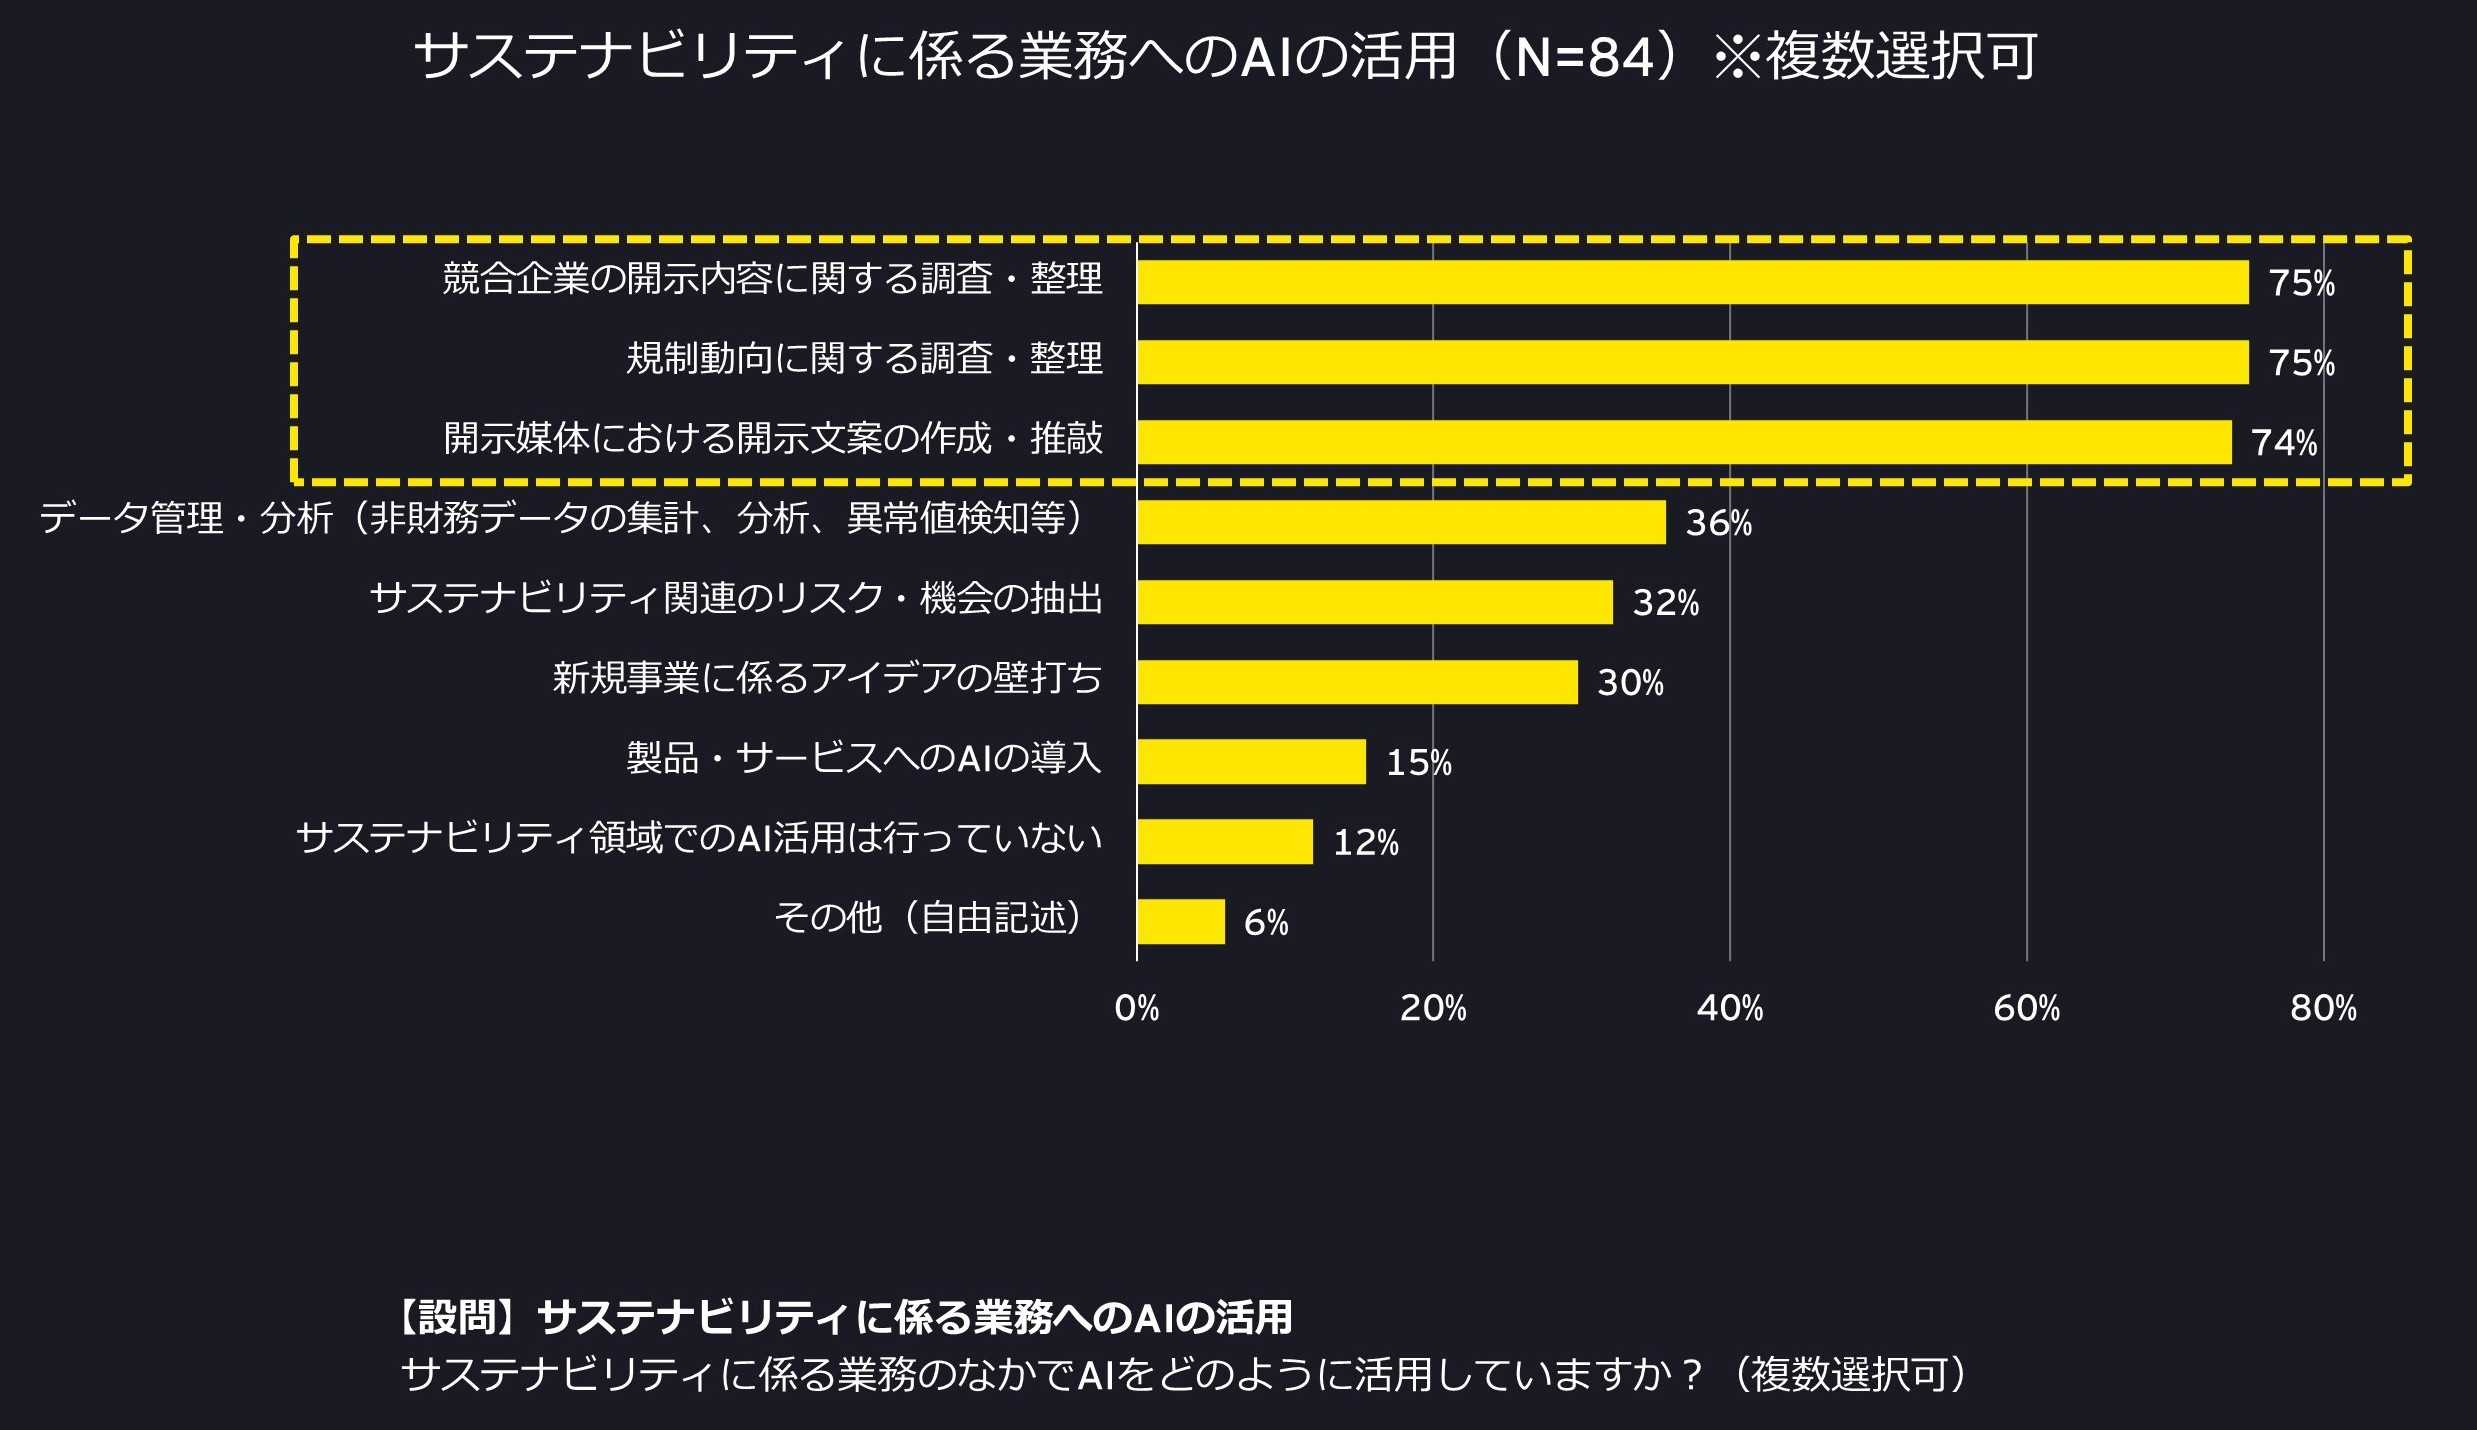
その結果、94%がマテリアリティに定量的なKPI・目標を設定する一方、リスク・機会の特定に事業部門を巻き込んでいる企業は48%にとどまり、体制整備から経営・事業への実装に課題があることが明らかになりました。また、サステナビリティへの取り組みによる成果については、リスク回避やコスト低減では成果が見られたものの、成長機会や資本市場からの評価につながる領域では成果の実感が限定的との回答が多数でした。75%がサステナビリティ業務にAIを活用している一方、サステナビリティ推進への最も大きな課題としては「人員の不足」が挙げられました。
これらの結果から、サステナビリティ推進体制の整備は進んでいるものの、事業部門の関与やサステナビリティの事業へのインパクトの定量化が課題であることが分かりました。企業がサステナビリティを競争力や企業価値向上につなげていくためには、データやAIの活用に加え、戦略策定から実行、効果測定までを支援する専門的な知見の活用が重要になると考えられます。
CCaSSとEY-Parthenonは、サステナビリティ経営が企業価値向上の手段であり、SSBJへの対応は、サステナビリティ情報を経営判断や事業変革に活用する契機と捉えています。財務と非財務のPDCAを連動させ、サステナビリティを成長戦略・事業ポートフォリオ・投資判断・オペレーションに組み込むことで、リスク回避のみならず、収益の拡大・競争優位・企業価値創造につなげることが重要です。
CCaSSと EY-Parthenonは、本調査や各種サービスの提供を通じて、企業による財務・非財務両面からの価値創造実現を支援し、より良い社会の構築に貢献してまいります。
なお、本調査は年内の継続を予定しています。参加企業には、他社比較を含む調査結果レポートをご提供しております。ご参加をご希望の場合は、以下事務局までご連絡ください。
ey.japan.sustainability@jp.ey.com
EY Japan EY気候変動・サステナビリティ・サービス プリンシパル(EY新日本) 尾山 耕一のコメント:
「これまで日本企業はそれぞれの創意工夫で、サステナビリティ経営に取り組んできました。その実態を定量的に把握し、事実に裏付けられた“あるべきサステナビリティ経営”を定義していきたいという思いから、今回の調査を実施しました。
調査の結果、多くの企業がサステナビリティ経営に着実に取り組む一方、収益や成長、企業価値に結び付けることには、なお課題が残っていることが分かりました。これからは、規制対応などの『守り』にとどまらず、財務と非財務を融合し、サステナビリティを事業機会や競争優位につなげる『攻め』の経営へ転換することが重要です。CSOやサステナビリティ推進部門が経営と現場をつなぎ、AIも活用しながら高付加価値業務に集中できる仕組みを整えることで、価値創造の好循環を生み出せると考えています」
本調査結果の概要は以下のとおりです。
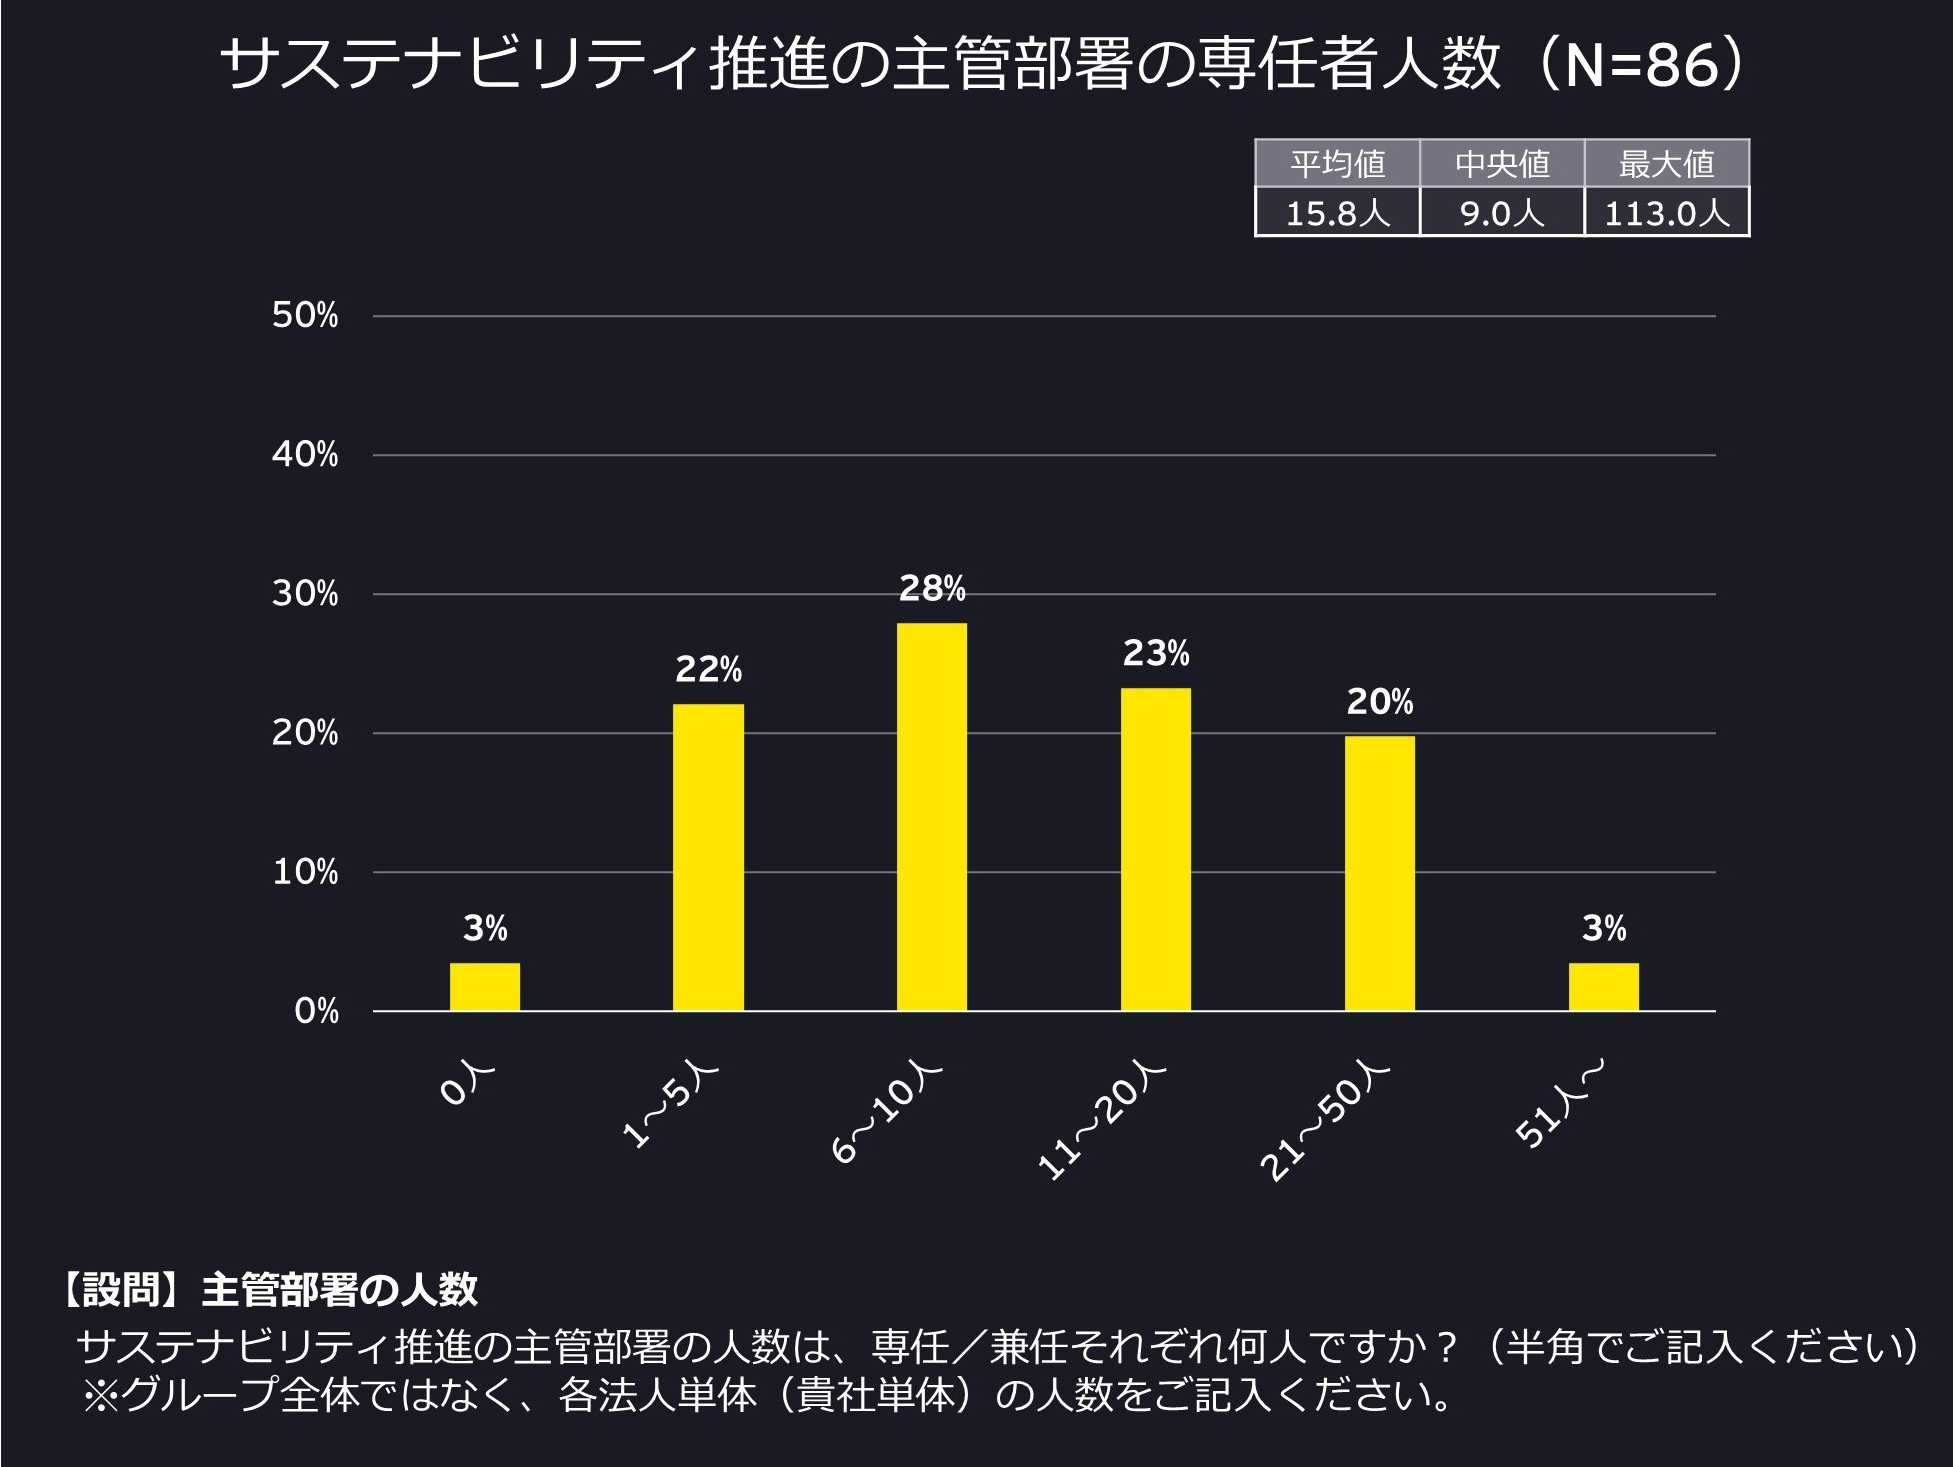
<EY Japan サステナビリティ経営実態調査の概要> 1. サステナビリティ推進部署の人数は中央値9人
6人以上の専任者を配置する企業は74%、サステナビリティ担当役員を置く企業は87%に達しました。また、取締役会の役割・責任として、執行体制や報告体制を明文化している企業は84%、基本方針を明文化している企業は79%でした。一方、経営戦略・事業計画・投資判断への反映を取締役会の役割・責任として明文化している企業は60%にとどまり、体制整備から経営への実装に移る過程にあることがうかがえます。
2. 事業部門の巻き込みと財務インパクトの定量化が課題
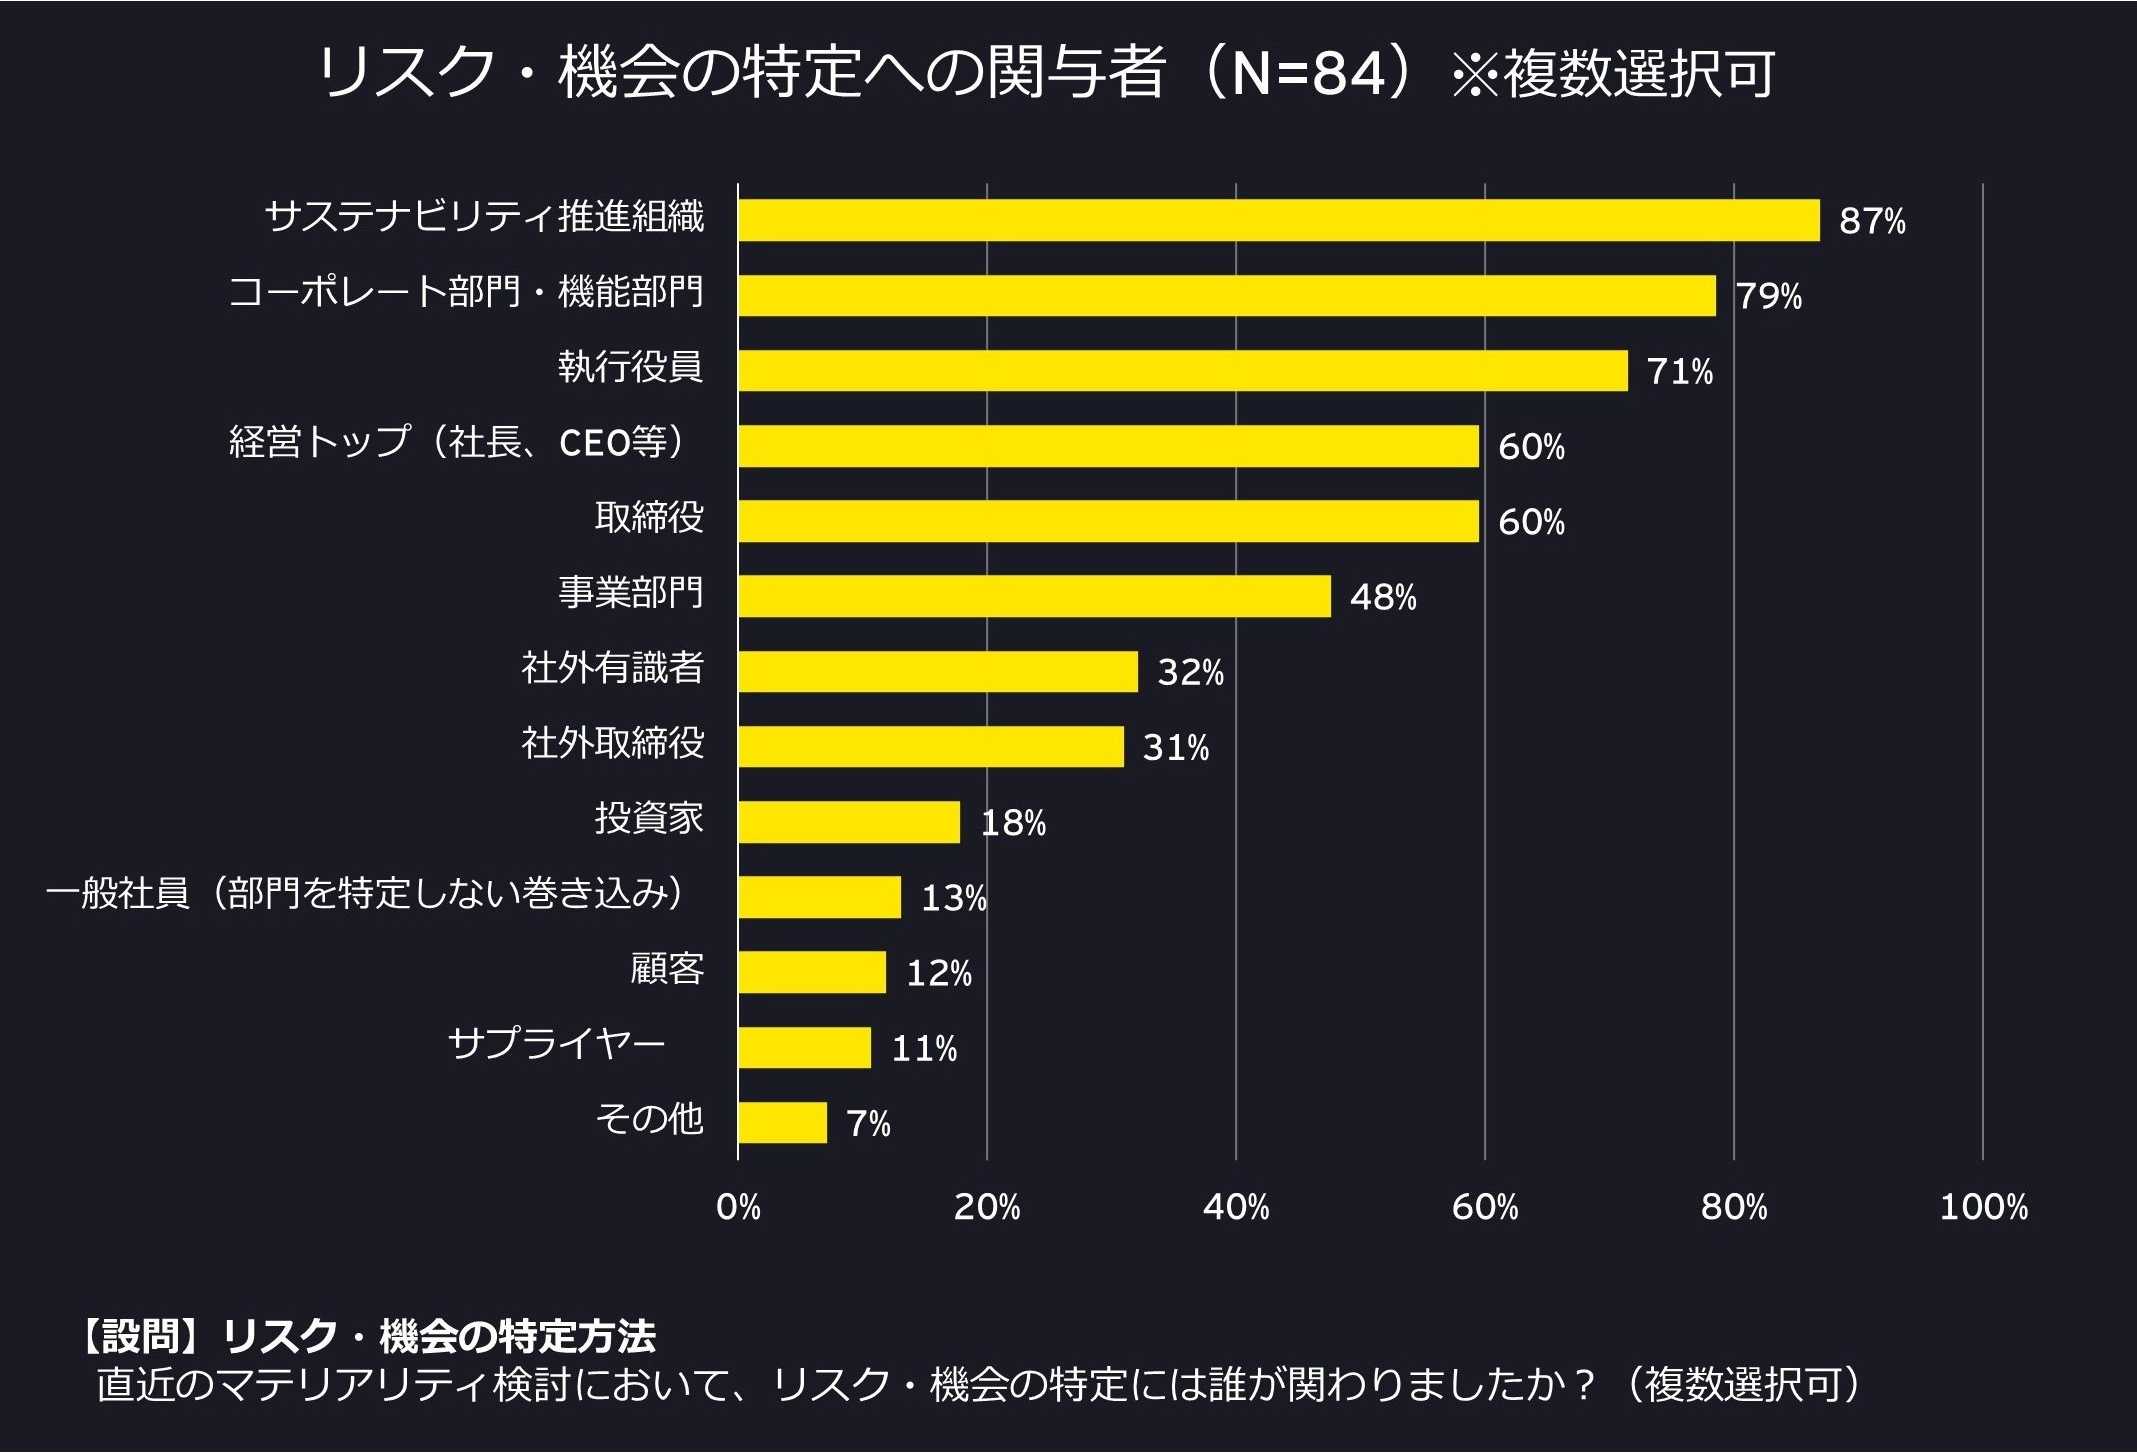
マテリアリティに係るリスク・機会の特定に事業部門を巻き込んでいる企業は48%でした。また、リスク・機会の財務インパクトについて、全体または一部で定量分析を行う企業は66%である一方、34%は未実施でした。
3. 計測・モニタリングの仕組みは定着、経営判断への活用が次のテーマ
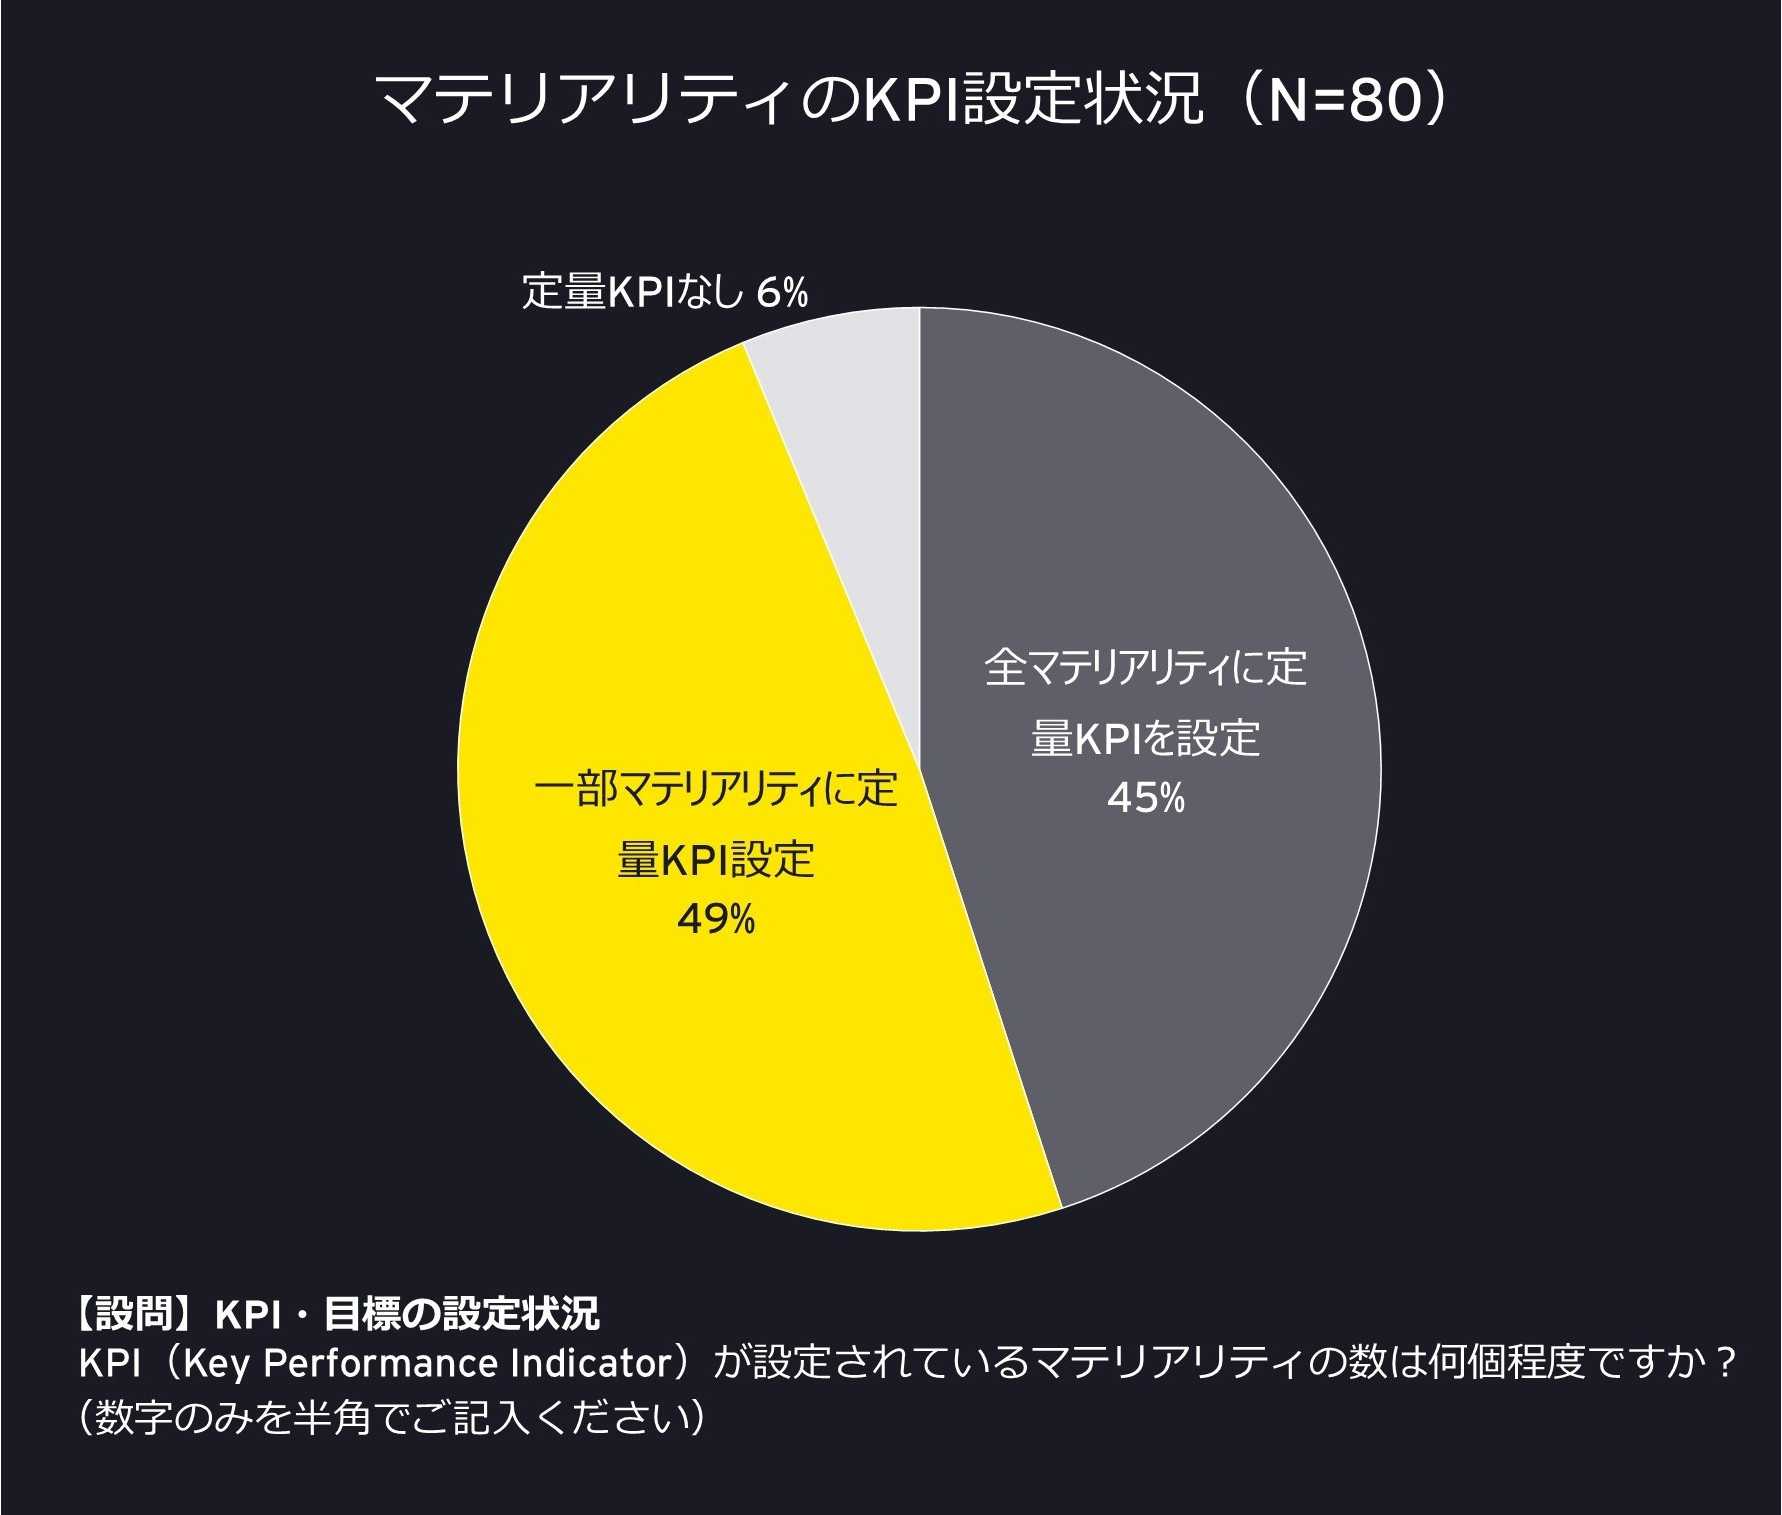
94%の企業がマテリアリティに定量的なKPI・目標を設定し、95%が経営層の出席する会議体で進捗をモニタリングしていました。さらに、54%がESGデータプラットフォームを導入済み、導入作業中、または導入予定と回答しました。今後は、収集・計測したデータを開示にとどめず、経営判断や事業改革に活用することが求められます。
4. 成果への期待と実感にギャップ、最大の障壁は人員不足
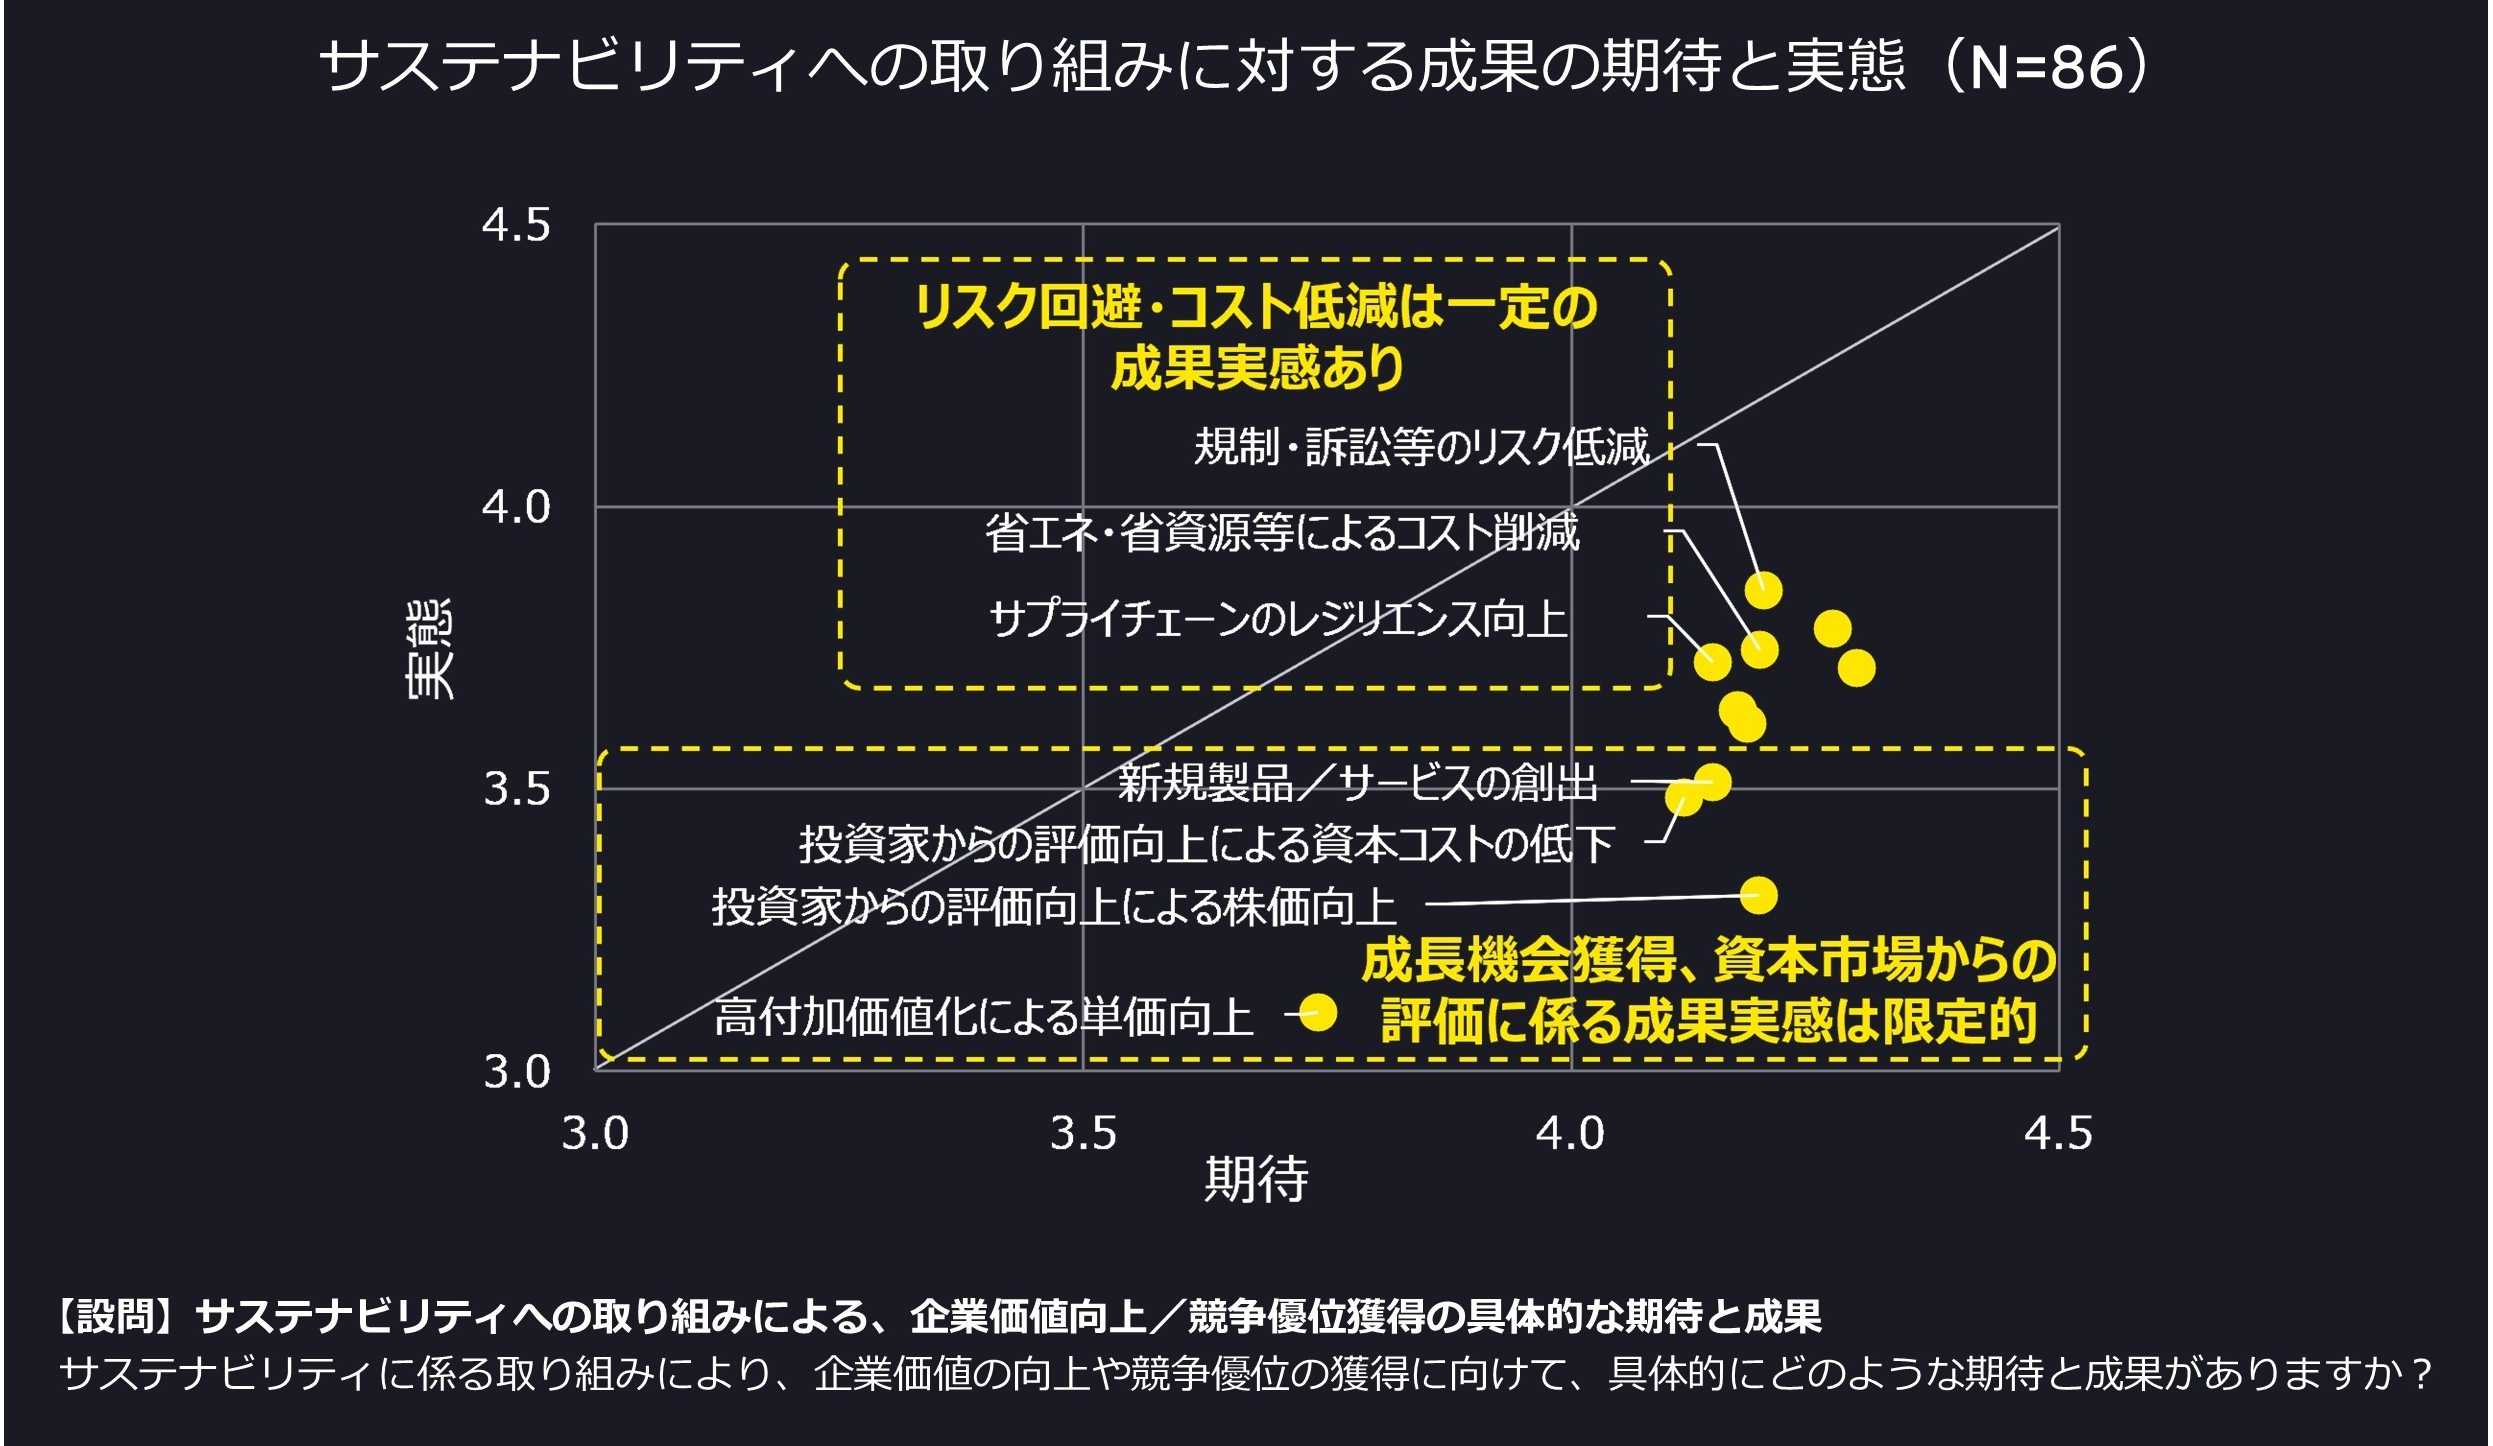
サステナビリティへの取り組みによる成果は、調査したすべての項目で実態が期待を下回りました。リスク回避やコスト低減では一定の成果が見られる一方、新製品・サービスの創出、高付加価値化による単価向上、投資家からの評価向上など、成長機会や資本市場からの評価につながる領域では成果の実感が相対的に限定されています。推進上の課題では「人員の不足」が最も高く、次いで「投資対効果が不明瞭」が挙げられました。
5. SSBJ対応はドライランと財務影響算定が焦点
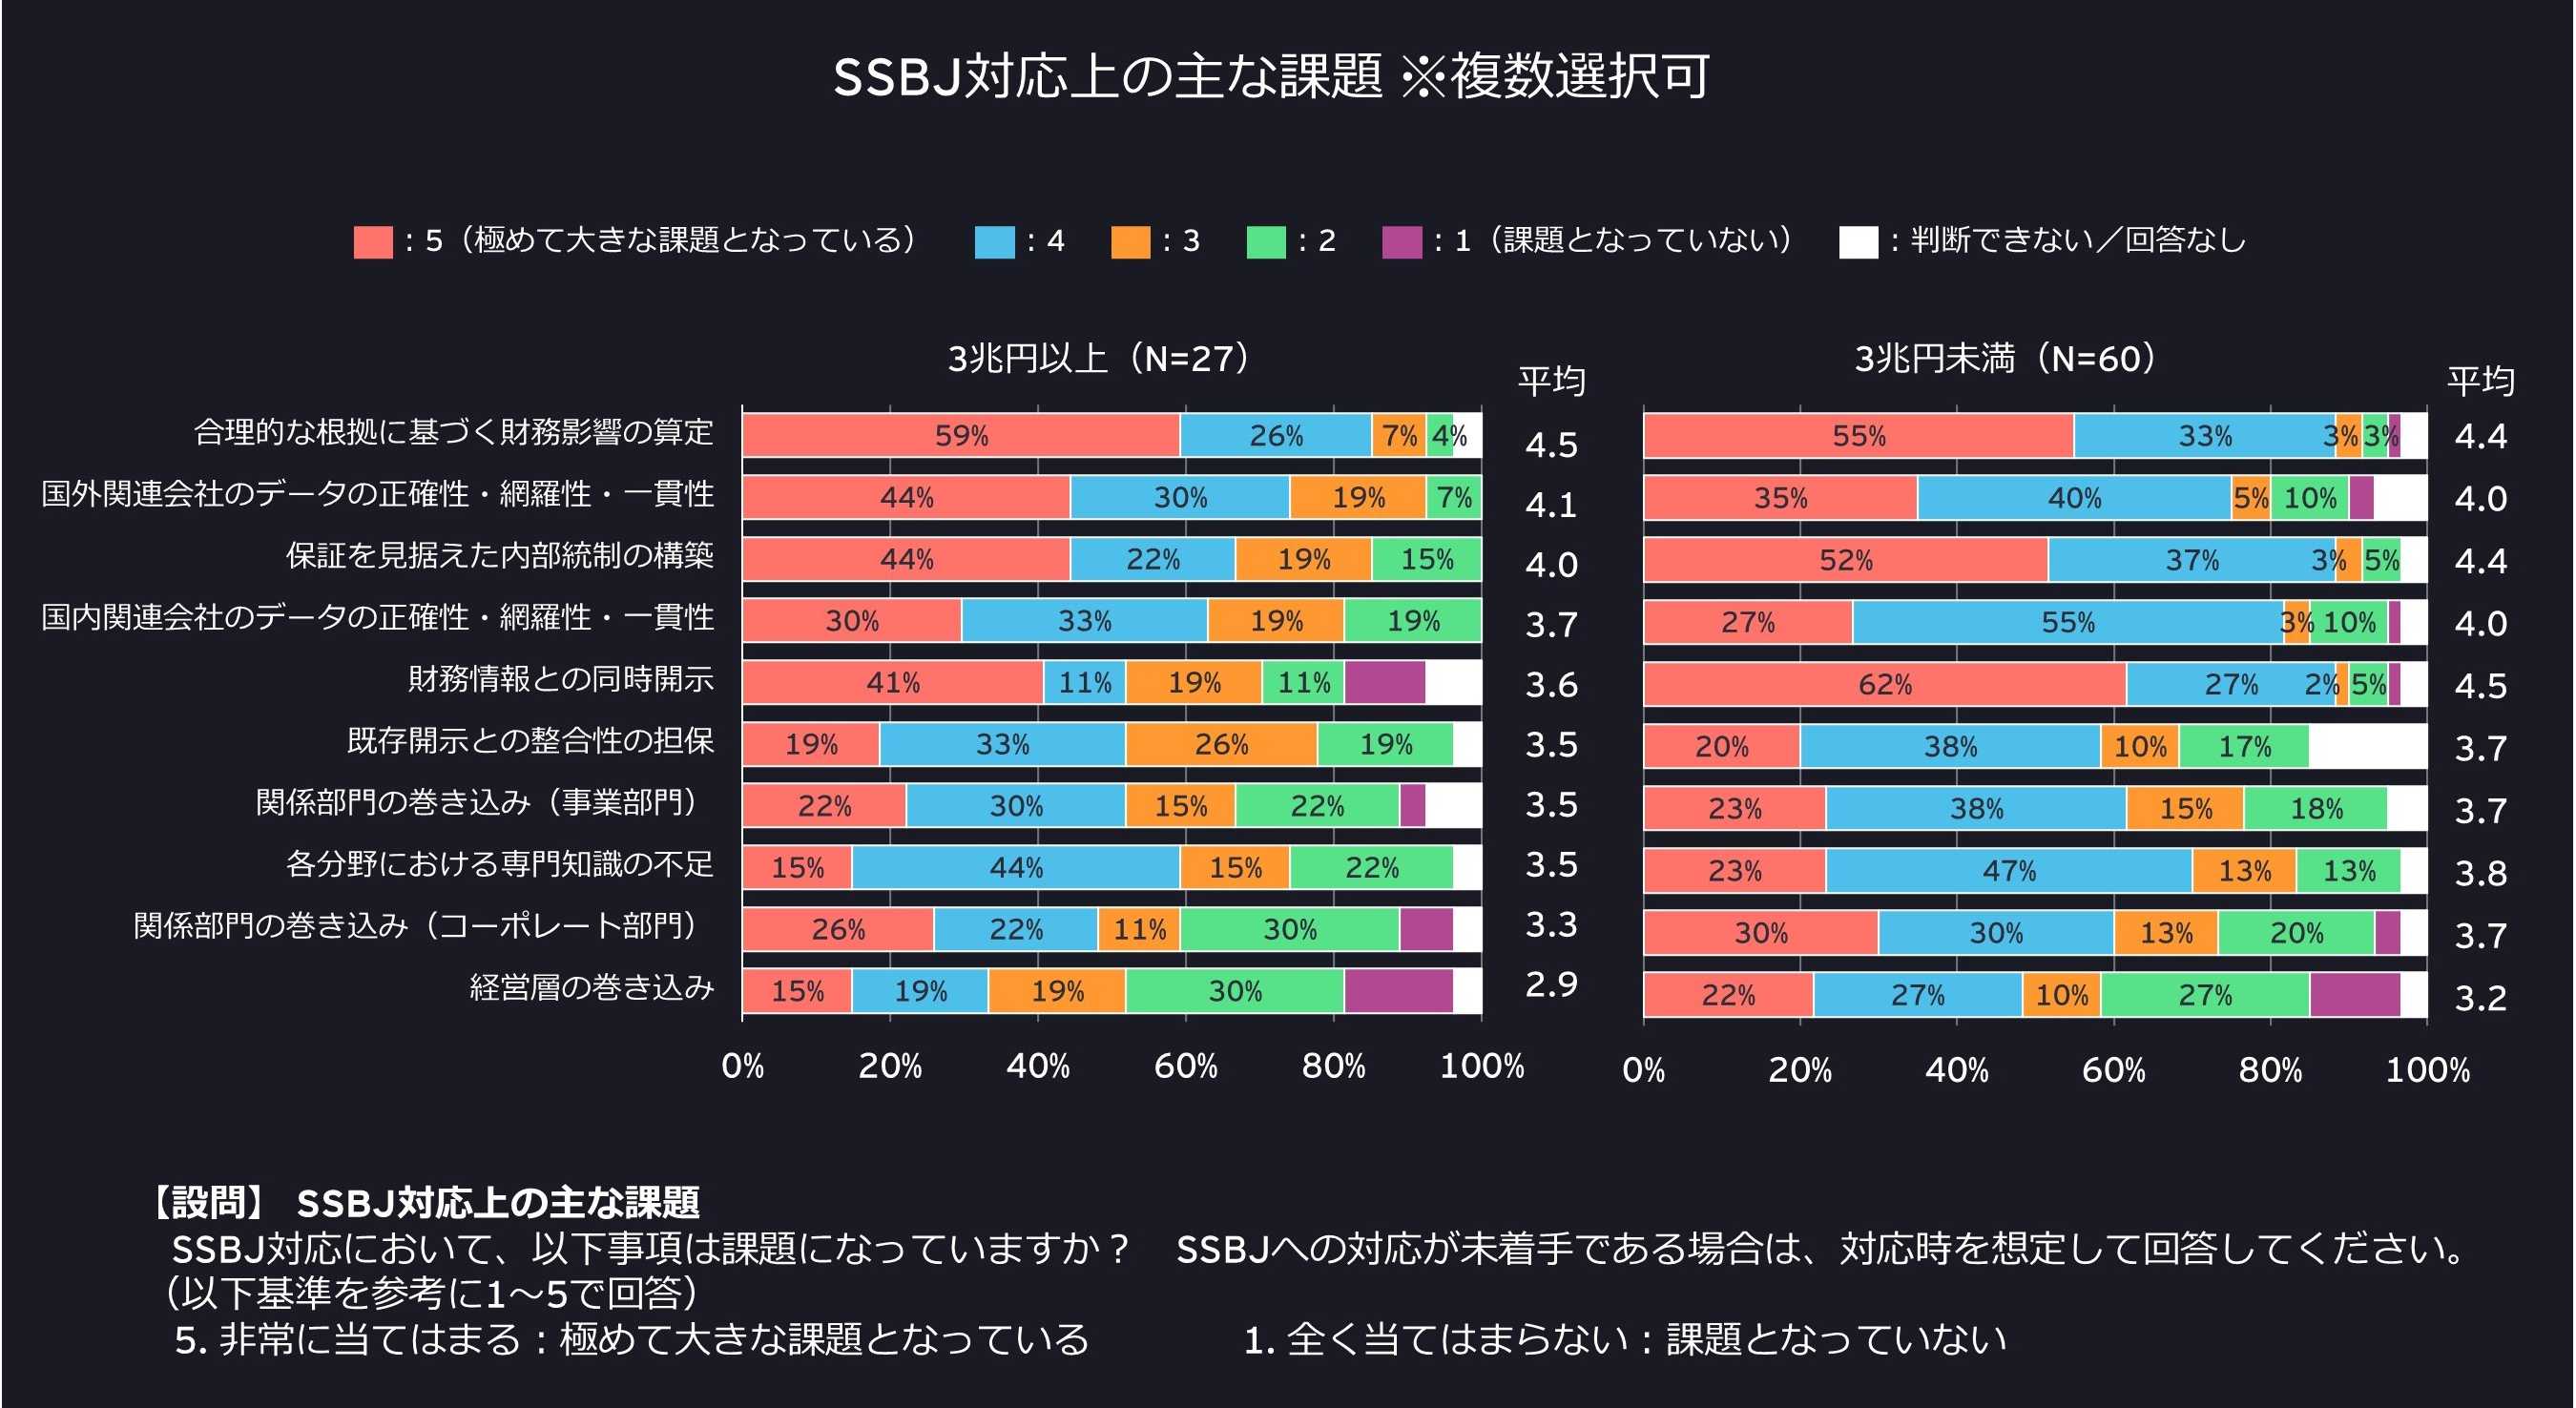
調査対象のうち時価総額3兆円以上の企業(27社)では、9割以上が体制整備・ギャップ分析・ロードマップ策定を実施済みと回答した一方、内部統制は67%、ドライランは56%にとどまりました。SSBJ対応上の最大の課題は「合理的な根拠に基づく財務影響の算定」です。また、SSBJ対応に関与する人数は1社当たり中央値31人で、サステナビリティ部門に加え、人事、財務・経理、経営企画、情報システム、法務、事業部門などの部門横断的な連携が必要となっています。
6. 75%がAIを活用、効率化から高度な分析へ
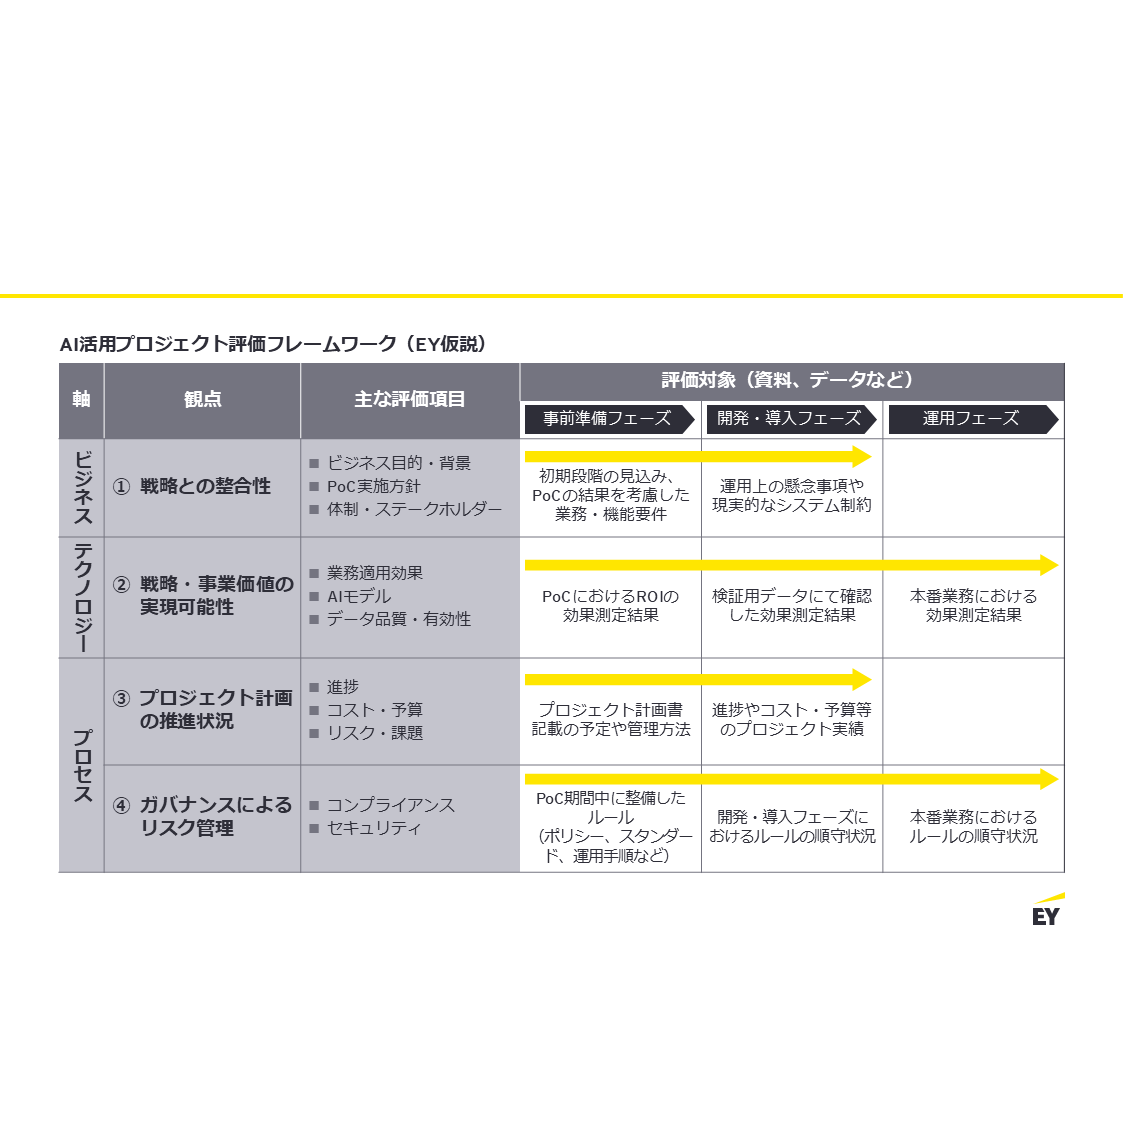
75%の企業がサステナビリティ業務にAIを活用しています。活用範囲は、規制動向や競合企業の開示内容の調査・整理、開示文案の作成・推敲(すいこう)に集中しています。今後は、データ分析、リスク・機会の評価、事業開発など、より高度な領域への展開が期待されます。AI活用に当たっては、人による確認や専門家の検証を組み合わせ、効率化と品質確保を両立させることが重要です。
お問い合わせ:調査結果の詳細につきましては、事務局までお問い合わせください。
(報道機関の皆様はjapan.corporatecomm@jp.ey.comまでお問い合わせください)
調査概要
調査方法:webフォームまたはWord形式の調査票によるアンケート
調査対象:時価総額上位200社を中心に、EY Japanがネットワークを有する国内主要企業から選定
有効回答:87社(依頼181社、回答率48%)※調査数値は設問ごとに回答数(N)が異なる場合があります。
調査期間:2026年6月5日~2026年9月4日
調査主体:EY新日本有限責任監査法人 気候変動・サステナビリティ・サービス(CCaSS)、EYストラテジー・アンド・コンサルティング株式会社 EY-Parthenon
本調査は年内の継続を予定しています。参加企業には、他社比較を含む調査結果レポートをご提供しております。ご参加をご希望の場合は、事務局までご連絡ください。
EYについて
EYは、クライアント、EYのメンバー、社会、そして地球のために新たな価値を創出するとともに、資本市場における信頼を確立していくことで、より良い社会の構築を目指しています。 データ、AI、および先進テクノロジーの活用により、EYのチームはクライアントが確信を持って未来を形づくるための支援を行い、現在、そして未来における喫緊の課題への解決策を導き出します。 EYのチームの活動領域は、アシュアランス、コンサルティング、税務、ストラテジー、トランザクションの全領域にわたります。蓄積した業界の知見やグローバルに連携したさまざまな分野にわたるネットワーク、多様なエコシステムパートナーに支えられ、150以上の国と地域でサービスを提供しています。
All in to shape the future with confidence.
EYとは、アーンスト・アンド・ヤング・グローバル・リミテッドのグローバルネットワークであり、単体、もしくは複数のメンバーファームを指し、各メンバーファームは法的に独立した組織です。アーンスト・アンド・ヤング・グローバル・リミテッドは、英国の保証有限責任会社であり、顧客サービスは提供していません。EYによる個人情報の取得・利用の方法や、データ保護に関する法令により個人情報の主体が有する権利については、ey.com/privacyをご確認ください。EYのメンバーファームは、現地の法令により禁止されている場合、法務サービスを提供することはありません。EYについて詳しくは、ey.comをご覧ください。
EY新日本有限責任監査法人について
EY新日本有限責任監査法人は、EYの日本におけるメンバーファームであり、監査および保証業務を中心に、アドバイザリーサービスなどを提供しています。詳しくはey.com/ja_jp/about-us/ey-shinnihon-llcをご覧ください。
EY-Parthenonについて
EY-Parthenonは、変革戦略、トランザクション、コーポレートファイナンスを独創的に組み合わせることで、単なる机上の空論ではない実際に機能するソリューションを提供しています。私たちは絶えず複雑さを増す世界を前に、EYが提供する包括的なサービスラインアップを活用しながら、未来に対応する戦略コンサルティングです。職能領域に関する深い知識とセクターごとの専門性を備え、革新的なAI技術と投資家の視点を組み合わせることで、CEOをはじめとする経営層、投資機関、政府機関といったパートナーと共に、一歩ずつ、確信を持って未来を形作る支援をします。EY-ParthenonはEYにおけるブランドの一つであり、このブランドの下、戦略コンサルティングサービスをEYメンバーファームが世界各地で提供しています。詳しくは、ey.com/parthenonをご覧ください。